بيئة أبوظبي وسيلة إعلامية غير ربحية مسؤولية مجتمعية تملكها مجموعة نايا للتميز
هل يمكن للسوق أن يتحول إلى أداة فعالة لخفض الانبعاثات وتحقيق العدالة المناخية؟
شبكة بيئة أبوظبي، مصطفى بنرامل (*) ، خبير بيئي، رئيس جمعية المنارات الإيكولوجية من أجل التنمية والمناخ، المملكة المغربية 26 شتنبر 2026
الملخص
أصبحت أسواق الكربون وتسعير الانبعاثات إحدى الأدوات الاقتصادية المهمة في السياسات المناخية المعاصرة، إذ تهدف إلى إدخال تكلفة الانبعاثات في القرارات الاستثمارية والإنتاجية، وتحويل خفض غازات الدفيئة من مجرد التزام بيئي إلى حافز اقتصادي قابل للقياس والتداول. وتندرج ضمن هذا الإطار ضرائب الكربون، وأنظمة تداول الانبعاثات، وآليات الاعتمادات الكربونية الطوعية والدولية. ووفق أحدث بيانات البنك الدولي، تغطي سياسات التسعير المباشر للكربون في عام 2026 قرابة % 30 من انبعاثات غازات الدفيئة العالمية عبر 87 سياسة مطبقة، كما تجاوزت الإيرادات العامة المتأتية من ضرائب الكربون وأنظمة تداول الانبعاثات 107 مليارات دولار في عام 2025 (World Bank, 2026).
غير أن توسع السوق لا يعني تلقائياً تحقيق الأهداف المناخية. فالأثر البيئي لتسعير الكربون يتوقف على مستوى السعر، واتساع التغطية، ودقة القياس والإبلاغ والتحقق، وتصميم النظام، واستخدام الإيرادات، إضافة إلى السياسات المكملة في مجالات الطاقة والنقل والصناعة والبنية التحتية. ويؤكد تقييم الهيئة الحكومية الدولية المعنية بتغير المناخ أن أدوات تسعير الكربون نجحت في تحفيز العديد من إجراءات خفض الانبعاثات منخفضة التكلفة، لكنها كانت أقل قدرة، عند مستويات الأسعار السائدة، على تحفيز إجراءات التخفيف الأعلى تكلفة بمفردها (IPCC, 2022).
وتوضح التجارب الدولية أن أنظمة مثل نظام تداول الانبعاثات الأوروبي، والسوق الوطنية الصينية، ومبادرة RGGI الأمريكية، إلى جانب ضرائب الكربون في دول مثل السويد، توفر دروساً مهمة حول العلاقة بين السعر، والتنظيم، والاستثمار، والعدالة الاجتماعية. وعليه، فإن التحدي الحقيقي لا يتمثل في الاختيار بين “السوق” و”الدولة”، بل في بناء منظومة كربونية ذات نزاهة بيئية واقتصادية واجتماعية، تجعل السوق أداة لتمويل التحول المناخي وليس مجرد وسيلة لتعويض الانبعاثات أو تسويق الادعاءات الخضراء.
الكلمات المفتاحية: أسواق الكربون، تسعير الكربون، نظام تداول الانبعاثات، أرصدة الكربون، اتفاق باريس، المادة السادسة، الحياد الكربوني، العدالة المناخية، النزاهة البيئية، التمويل المناخي.
مقدمة: عندما يصبح للكربون ثمن
يمثل تغير المناخ، من المنظور الاقتصادي، مثالاً واضحاً على مشكلة “التكلفة الخارجية”، حيث يمكن أن يستفيد المنتج أو المستهلك من استخدام الوقود الأحفوري بينما تتحمل المجتمعات والدول جزءاً من التكاليف البيئية والصحية والمناخية الناجمة عن الانبعاثات. فعندما تستخدم منشأة صناعية الفحم أو الغاز لإنتاج الكهرباء، فإن تكاليف الوقود والعمل والاستثمار تظهر في حساباتها المالية، بينما لا تظهر بالضرورة جميع تكاليف تلوث الهواء، وتغير المناخ، والأضرار التي قد تلحق بالصحة والنظم البيئية.
ومن هنا ظهر تسعير الكربون باعتباره محاولة لإدخال جزء من هذه التكلفة الخارجية في عملية اتخاذ القرار الاقتصادي. ويقوم المبدأ على أن إطلاق الانبعاثات ينبغي أن يحمل تكلفة، بحيث تصبح الاستثمارات منخفضة الكربون أكثر قدرة على المنافسة كلما ارتفعت تكلفة الانبعاثات. ويعتبر هذا المنطق جزءاً من مجموعة أوسع من الأدوات الاقتصادية والتنظيمية التي يمكن استخدامها لتحقيق التحول المناخي (IPCC, 2022).
وتشير الأدلة التي راجعها IPCC إلى أن تسعير الكربون كان فعالاً في تحفيز إجراءات خفض الانبعاثات منخفضة التكلفة، كما أن البلدان التي تطبق سعراً للكربون أظهرت، في بعض التحليلات المقارنة، معدلات نمو سنوية لانبعاثات ثاني أكسيد الكربون أقل من البلدان التي لا تطبق سعراً مباشراً للكربون، مع ضرورة الحذر في تفسير العلاقة السببية لأن السياسات المناخية الأخرى والظروف الاقتصادية تختلف من بلد إلى آخر (IPCC, 2022).
1- ما المقصود بأسواق الكربون؟
يشير مفهوم سوق الكربون إلى مجموعة من الآليات التي تجعل الانبعاثات أو التخفيضات في الانبعاثات قابلة للقياس والتسجيل والتداول. ويمكن التمييز بصورة أساسية بين أسواق الامتثال والأسواق الطوعية.
في أسواق الامتثال، تفرض الدولة أو السلطة المختصة التزاماً قانونياً على القطاعات والمنشآت المشمولة. ومن أهم النماذج نظام السقف والتداول (Cap-and-Trade)، حيث تحدد السلطة سقفاً إجمالياً للانبعاثات، ثم تصدر وحدات قابلة للتداول. ويمكن للمنشأة التي تخفض انبعاثاتها إلى ما دون حصتها أن تبيع الوحدات الفائضة، بينما تضطر المنشأة التي تتجاوز حصتها إلى شراء وحدات إضافية.
أما ضريبة الكربون فتعمل من خلال تحديد سعر مباشر للانبعاثات بدلاً من تحديد كمية الانبعاثات مسبقاً. وفي كلتا الحالتين يتمثل الهدف في تغيير الحوافز الاقتصادية، بحيث تصبح الانبعاثات الأكثر كثافة في الكربون أكثر تكلفة، وتصبح تقنيات كفاءة الطاقة والطاقة المتجددة والتكنولوجيات منخفضة الانبعاثات أكثر جاذبية.
أما السوق الطوعية، فتتيح للشركات والمؤسسات شراء أرصدة كربونية لتمويل مشروعات تخفيض أو إزالة الانبعاثات. وهنا تصبح جودة الرصيد عاملاً حاسماً؛ لأن الرصيد لا يمثل قيمة مناخية حقيقية إلا إذا كان الخفض إضافياً، وقابلاً للقياس، ودائماً أو محمياً من مخاطر الانعكاس، وغير خاضع للاحتساب المزدوج (ICVCM, 2024).
2- التوسع العالمي: من أداة هامشية إلى مكوّن من الاقتصاد منخفض الكربون
شهدت سياسات تسعير الكربون توسعاً ملحوظاً خلال العقدين الماضيين. ووفق State and Trends of Carbon Pricing 2026، توجد حالياً 87 سياسة مباشرة لتسعير الكربون قيد التنفيذ، وتغطي هذه السياسات قرابة % 30 من الانبعاثات العالمية، بينما تجاوزت الإيرادات التي حصلت عليها الحكومات من ضرائب الكربون وأنظمة تداول الانبعاثات 107 مليارات دولار في عام 2025 (World Bank, 2026).
وتكشف هذه المؤشرات عن تحول مهم: فالكربون لم يعد مجرد قضية بيئية، بل أصبح أيضاً متغيراً اقتصادياً ومالياً وتجارياً. وأصبحت تكلفة الانبعاثات تؤثر تدريجياً في قرارات الاستثمار، واختيار التكنولوجيا، والتنافسية الصناعية، وتمويل مشاريع الطاقة والنقل والبنية التحتية.
ومع ذلك، فإن اتساع التغطية لا يعني بالضرورة أن الأسعار الحالية كافية لتحقيق خفض عميق وسريع للانبعاثات. فـIPCC يؤكد أن تغطية وتسعير الكربون ما زالا أقل من المستوى المطلوب لتحقيق تخفيضات عميقة ومتوافقة مع المسارات المناخية الطموحة (IPCC, 2022).
1.2 الإيرادات الكربونية: من تكلفة بيئية إلى مصدر لتمويل التحول
من أهم التحولات التي أحدثتها أسواق الكربون انتقالها من مجرد أداة لتغيير السلوك إلى مصدر محتمل للإيرادات العامة. وقد تجاوزت الإيرادات الحكومية العالمية من ضرائب الكربون وأنظمة تداول الانبعاثات 107 مليارات دولار في عام 2025 (World Bank, 2026).
وتكمن أهمية هذه الإيرادات في كيفية استخدامها. فإذا أعيد توجيهها إلى الاستثمار في الطاقة المتجددة، وكفاءة الطاقة، والنقل العمومي النظيف، والتكيف المناخي، وحماية النظم البيئية، ودعم الأسر منخفضة الدخل، فإنها يمكن أن تؤدي وظيفة مزدوجة: تقليل الانبعاثات وتمويل التحول الاجتماعي والاقتصادي.
وهذا البعد مهم بشكل خاص في الدول النامية، حيث تمثل محدودية التمويل أحد العوائق الرئيسية أمام التحول منخفض الكربون. ولذلك فإن نجاح السوق لا ينبغي أن يقاس فقط بحجم الإيرادات، بل أيضاً بنسبة هذه الإيرادات التي تتحول إلى استثمارات مناخية واجتماعية قابلة للقياس.
2.2 هل تؤدي أسواق الكربون فعلاً إلى خفض الانبعاثات؟
الإجابة العلمية أكثر تعقيداً من مجرد “نعم” أو “لا”. فالأدلة المتاحة تشير إلى أن تسعير الكربون يمكن أن يؤدي إلى تخفيضات فعلية في الانبعاثات، لكن حجم الأثر يختلف باختلاف تصميم النظام والسعر والتغطية والسياسات المرافقة.
ويشير IPCC إلى أن الأدوات الاقتصادية كانت فعالة في خفض الانبعاثات، خاصة عندما تكاملت مع الأدوات التنظيمية، لكنه يؤكد في الوقت نفسه أن الأسعار السائدة خلال فترة التقييم لم تكن كافية بمفردها لدفع جميع الاستثمارات ذات التكلفة المرتفعة اللازمة لتحقيق التحول العميق (IPCC, 2022).
ومن ثم يمكن التمييز بين ثلاثة مستويات للأثر:
1. أثر سلوكي: دفع المنشآت إلى تقليل استهلاك الطاقة أو التحول إلى وقود أقل كثافة كربونية.
2. أثر استثماري: توجيه رأس المال نحو الطاقات المتجددة والتكنولوجيات النظيفة.
3. أثر هيكلي: تغيير بنية الاقتصاد والطاقة والصناعة على المدى الطويل.
وتكون أسواق الكربون أكثر قدرة على تحقيق المستويين الأول والثاني عندما تكون الأسعار والتغطية والقواعد مستقرة، بينما يحتاج التحول الهيكلي إلى حزمة سياسات أوسع تشمل البنية التحتية والبحث والتطوير والدعم التنظيمي والاستثمار العمومي.
3- تجارب دولية: ماذا تقول الأرقام؟
1.3 الاتحاد الأوروبي: تجربة طويلة الأمد لنظام السقف والتداول
يمثل نظام تداول الانبعاثات الأوروبي (EU ETS) إحدى أهم التجارب العالمية في تسعير الكربون. ويعمل النظام وفق مبدأ السقف والتداول، حيث يتم تحديد سقف إجمالي للانبعاثات ينخفض تدريجياً، بينما تستطيع المنشآت تداول حصص الانبعاثات داخل السوق.
وتظهر البيانات الرسمية للاتحاد الأوروبي أن انبعاثات القطاعات الثابتة والخاضعة للنظام أصبحت في عام 2025 أقل بنحو 50% مقارنة بمستويات 2005، مع انخفاض إضافي قدره 1.3% في 2025 مقارنة بعام 2024. كما انخفضت انبعاثات قطاع الكهرباء داخل النظام بصورة كبيرة نتيجة التوسع في الطاقة المتجددة والتحول في مزيج الوقود (European Commission, 2026).
وتقدم هذه التجربة مؤشراً مهماً على قدرة نظام تداول الانبعاثات على العمل كأداة طويلة الأجل، لكنها توضح أيضاً أن تفسير الخفض لا ينبغي أن ينسب إلى سعر الكربون وحده؛ فقد تزامن مع سياسات الطاقة المتجددة، وكفاءة الطاقة، وتغير أسعار الغاز والفحم، والاستثمارات في البنية التحتية، والتشريعات المناخية الأوروبية.
وبالتالي، فإن الدرس الأوروبي ليس أن السوق وحده خفض الانبعاثات، وإنما أن السوق أصبح جزءاً من منظومة سياسات واسعة.
2.3 الصين: أكبر سوق لتداول الانبعاثات من حيث التغطية
بدأت الصين سوقها الوطنية لتداول الانبعاثات في عام 2021، وأصبحت من أكبر أسواق الكربون في العالم من حيث حجم الانبعاثات المغطاة. ووفق ICAP، غطى النظام في مرحلته الأولى قطاع الكهرباء، ثم بدأ التوسع إلى قطاعات صناعية إضافية، ليصل حجم التغطية المقدرة إلى عدة مليارات من أطنان ثاني أكسيد الكربون سنوياً (ICAP, 2025).
وتشير بيانات السلطات الصينية إلى أن التوسع الأخير شمل قطاعات الحديد والصلب والأسمنت والألمنيوم، وأن السوق الوطني أصبح يغطي أكثر من % 60 من الانبعاثات الوطنية، مع تسجيل حجم تراكمي للتداول بلغ 670 مليون طن من حصص الانبعاثات حتى يونيو 2025، وبقيمة تداول بلغت نحو 45.93 مليار يوان (Ministry of Ecology and Environment of China, 2025).
وتبرز التجربة الصينية أهمية ثلاثة عناصر: الحجم، والبيانات، والتوسع التدريجي. كما تظهر أن إنشاء سوق وطني للكربون في اقتصاد صناعي ضخم يتطلب بنية مؤسسية قوية للقياس والإبلاغ والتحقق، لأن ضعف جودة البيانات يمكن أن يضعف نزاهة السوق.
3.3 الولايات المتحدة: تجربة RGGI
تقدم المبادرة الإقليمية لغازات الدفيئة (RGGI) مثالاً مهماً على نظام تداول إقليمي في قطاع الكهرباء. وبدأت المبادرة عام 2009، وتشمل ولايات في شمال شرق الولايات المتحدة.
وتشير بيانات RGGI إلى أن انبعاثات ثاني أكسيد الكربون من قطاع الكهرباء في الولايات المشاركة انخفضت بنحو 43% مقارنة بمتوسط خط الأساس 2006–2008. كما جمعت المبادرة، حتى نهاية 2024، نحو 8.6 مليارات دولار من مزادات حصص الانبعاثات (RGGI, 2026).
وتتميز التجربة أيضاً بربط إيرادات السوق بالاستثمار. فقد أظهرت بيانات 2026 أن استثمارات العائدات في برامج كفاءة الطاقة والطاقة النظيفة والكهرباء النظيفة ودعم المستهلكين حققت، بالنسبة لمشروعات 2024، وفورات طاقة متوقعة على مدى العمر بقيمة 2.6 مليار دولار وتجنب نحو 4.3 ملايين طن قصير من CO₂ (RGGI, 2026).
وهنا تظهر أهمية نوعية: قيمة السوق لا تكمن فقط في تحديد سعر للكربون، بل في تحويل الإيرادات إلى استثمارات تقلل الانبعاثات فعلياً.
4.3 السويد: عندما يقترن السعر بسياسة طويلة الأجل
تقدم السويد نموذجاً مختلفاً يعتمد بدرجة كبيرة على ضريبة الكربون إلى جانب نظام EU ETS. وقد أدخلت ضريبة الكربون سنة 1991، وارتفع معدلها تدريجياً عبر العقود، ليبلغ في عام 2026 بالنسبة لبعض أنواع الوقود الأحفوري نحو 1,520 كرونة سويدية، أي قرابة 138 يورو للطن من CO₂ وفق سعر الصرف الذي تستخدمه الحكومة السويدية.
وتشير الحكومة السويدية إلى أن ضريبة الكربون ونظام EU ETS يغطيان معاً أكثر من 95% من انبعاثات الكربون الأحفوري في السويد. كما انخفضت الانبعاثات السويدية بنحو 40% تقريباً منذ 1990، بالتوازي مع نمو اقتصادي قوي، وإن كان من غير المنهجي إرجاع هذا الخفض إلى ضريبة الكربون وحدها، نظراً إلى مساهمة الطاقة النووية والكهرومائية وطاقة الرياح، والسياسات الصناعية والنقلية الأخرى (Government Offices of Sweden, 2026).
وتوضح الحالة السويدية أن استقرار السياسة ووضوح المسار الزمني للسعر يمكن أن يساعدا الأسر والشركات على التكيف والاستثمار، خصوصاً عندما يترافق ذلك مع سياسات تكنولوجية وصناعية داعمة.
4- ماذا نتعلم من التجارب الدولية؟
تظهر التجارب الأوروبية والصينية والأمريكية والسويدية اختلافاً كبيراً في التصميم، لكنها تكشف مجموعة من العوامل المشتركة.
• أولاً، السعر مهم، لكنه ليس كافياً. فالسعر المنخفض قد لا يغير القرارات الاستثمارية الكبرى، بينما السعر المرتفع دون آليات اجتماعية وتعويضية قد يفرض أعباءً على الأسر والمنشآت الصغيرة.
• ثانياً، التغطية القطاعية مهمة. فإذا كانت القطاعات الأكثر تلويثاً خارج السوق، فإن الأثر الكلي سيبقى محدوداً.
• ثالثاً، استقرار القواعد مهم للمستثمرين. فالاستثمارات في الطاقة والبنية التحتية تمتد لعقود، ولذلك تحتاج الشركات إلى رؤية واضحة بشأن مستقبل سعر الكربون.
• رابعاً، جودة البيانات شرط أساسي. فالسوق الذي لا يستطيع قياس الانبعاثات بدقة لا يستطيع إثبات الخفض.
خامساً، استخدام الإيرادات يحدد جزءاً كبيراً من الأثر الاجتماعي. فإعادة استثمار الإيرادات في الطاقة النظيفة وكفاءة الطاقة والحماية الاجتماعية يمكن أن تساعد على جعل التحول أكثر عدالة.
5- الفجوة بين السعر الحالي ومتطلبات التحول المناخي
تتمثل إحدى المشكلات الرئيسية في أن متوسط السعر المباشر العالمي للكربون ما يزال منخفضاً مقارنة بالمستويات التي تشير إليها بعض سيناريوهات التخفيف العميق. فوفق البنك الدولي، يبلغ المتوسط العالمي للسعر المباشر نحو 21 دولاراً للطن في 2026، بينما تشير تقييمات IPCC إلى أن مسارات تحقيق أهداف أكثر طموحاً تتطلب، في العديد من النماذج والظروف، أسعاراً أعلى بكثير، مع اختلاف كبير حسب النموذج والمنطقة والقطاع والافتراضات (IPCC, 2022; World Bank, 2026).
لكن المقارنة بين “سعر حالي” و”سعر نموذجي” ينبغي التعامل معها بحذر؛ لأن سعر الكربون ليس متغيراً مستقلاً عن بقية النظام الاقتصادي. فقد تحتاج بعض القطاعات إلى سعر أعلى، بينما يمكن تحقيق بعض التخفيضات من خلال التنظيم أو الدعم أو الاستثمار في التكنولوجيا.
لذلك فإن السؤال الأكثر أهمية ليس: كم يجب أن يكون سعر الكربون؟ بل: ما هو مزيج السياسات الذي يحقق أكبر خفض ممكن للانبعاثات بأقل تكلفة اقتصادية واجتماعية؟
6- الأسواق الطوعية: مشكلة جودة الرصيد قبل مشكلة حجم السوق
شهدت الأسواق الطوعية توسعاً سريعاً، لكنها تواجه تحديات كبيرة تتعلق بجودة الاعتمادات. ووفق البنك الدولي، بلغ مخزون الاعتمادات الكربونية غير المستخدمة قرابة مليار طن في 2024، بما يشير إلى أن المعروض من الاعتمادات يفوق الطلب في أجزاء مهمة من السوق (World Bank, 2026). وتطرح هذه الوضعية سؤالاً جوهرياً: هل يحتاج العالم إلى عدد أكبر من الأرصدة، أم إلى أرصدة ذات جودة أعلى؟
تتعلق الجودة أساساً بخمسة أسئلة: هل التخفيض إضافي؟ هل تم قياسه بدقة؟ هل سيبقى التخفيض أو الإزالة لفترة كافية؟ هل تم منع التسرب والازدواجية؟ وهل يوفر المشروع ضمانات بيئية واجتماعية مناسبة؟
وقد جعل مجلس النزاهة لسوق الكربون الطوعي (ICVCM) هذه العناصر جزءاً من مبادئه الأساسية، ومنها الإضافية، والديمومة، والقياس القوي، ومنع الازدواجية، والشفافية، والتحقق المستقل، وضمانات التنمية المستدامة (ICVCM, 2024).
7- الإضافية والديمومة والتسرب والازدواجية
تعتبر الإضافية (Additionality) من أهم معايير النزاهة. فإذا كان المشروع سيحدث على أي حال حتى من دون الإيرادات الناتجة عن بيع الرصيد الكربوني، فإن احتساب الخفض على أنه ناتج عن السوق قد يؤدي إلى تضخيم الأثر المناخي.
أما الديمومة (Permanence) فتطرح خصوصاً في مشاريع الغابات واستعادة النظم البيئية. فإزالة طن من الكربون عبر تشجير أو استعادة غابة لا تكون مكافئة دائماً لخفض دائم إذا كان الكربون معرضاً للعودة إلى الغلاف الجوي بسبب الحرائق أو الجفاف أو تغير استخدام الأراضي.
ويتمثل التسرب (Leakage) في انتقال الانبعاثات من منطقة أو نشاط إلى آخر بدلاً من اختفائها فعلياً. كما يمثل الازدواج في الاحتساب (Double Counting) خطراً عندما يتم احتساب التخفيض نفسه من طرف أكثر من جهة أو أكثر من مرة.
ولهذا فإن الرصيد الكربوني عالي الجودة يجب أن يكون قابلاً للتتبع والتحقق، وأن تكون بياناته متاحة وقابلة للمراجعة المستقلة (ICVCM, 2024).
8- أسواق الكربون والغسل الأخضر
يمكن للسوق أن يصبح أداة للغسل الأخضر إذا استخدمت الشركات الأرصدة لتعويض انبعاثات كبيرة بدلاً من خفض الانبعاثات داخل عملياتها وسلاسل قيمتها. ومن الناحية المنهجية. وينبغي أن تقوم استراتيجية خفض الانبعاثات على تسلسل واضح ومتكامل للأولويات، بحيث يبدأ التدخل أولًا بخفض الانبعاثات المباشرة من مصادرها، ولا سيما من خلال تحسين العمليات الإنتاجية والحد من استهلاك الوقود الأحفوري، ثم الانتقال إلى رفع كفاءة استخدام الطاقة والموارد، بما يسمح بتحقيق خفض إضافي في الانبعاثات مع تقليل الهدر والتكاليف التشغيلية. ويأتي بعد ذلك التحول التدريجي نحو مصادر الطاقة النظيفة والمتجددة، باعتباره عنصرًا أساسيًا في إزالة الكربون على المدى المتوسط والطويل، بالتوازي مع معالجة الانبعاثات غير المباشرة المرتبطة بسلاسل الإمداد والنقل واستهلاك المواد والخدمات.
أما أرصدة الكربون فينبغي أن تأتي في مرحلة لاحقة لمعالجة الانبعاثات المتبقية التي يصعب تجنبها تقنيًا أو اقتصاديًا، شريطة أن تكون هذه الأرصدة ذات نزاهة بيئية عالية، وأن تستند إلى معايير صارمة للإضافية، والقياس والتحقق، والاستمرارية، ومنع الازدواج في احتساب الخفض، والشفافية والمنافع الاجتماعية والبيئية. ويعني هذا التسلسل أن التعويض الكربوني لا ينبغي أن يتحول إلى بديل عن خفض الانبعاثات في المصدر، بل إلى أداة مكملة ضمن حزمة أوسع من السياسات والاستثمارات والتكنولوجيات المناخية.
ويتوافق هذا النهج مع الأدبيات المناخية التي تؤكد أن تسعير الكربون يمكن أن يكون أداة فعالة من حيث التكلفة عندما يُدمج ضمن حزمة سياسات أوسع تشمل التنظيم والاستثمار في الطاقة النظيفة والكفاءة والابتكار (IPCC, 2022). كما تؤكد مبادئ نزاهة أرصدة الكربون أن جودة الرصيد لا تُقاس بمجرد كمية ثاني أكسيد الكربون المعلنة، وإنما بمدى قابلية الخفض للإثبات والاستمرار والتحقق، وبقدرته على تحقيق أثر مناخي وبيئي واجتماعي حقيقي (ICVCM, 2024). ولا ينبغي أن تتحول عبارة “محايد كربونياً” إلى بديل عن مسار فعلي لخفض الانبعاثات. ومن هنا فإن نجاح السوق لا يقاس بعدد الأرصدة المباعة، وإنما بكمية الانبعاثات التي تم تجنبها أو إزالتها فعلياً، ومدى استمرارية هذا الأثر، وجودة القياس والتحقق، والآثار البيئية والاجتماعية المصاحبة.
9- العدالة المناخية: من يدفع ومن يستفيد؟
تطرح أسواق الكربون سؤالاً اجتماعياً لا يقل أهمية عن السؤال الاقتصادي: من يتحمل تكلفة الانتقال؟ فإذا أدت ضريبة أو سوق الكربون إلى ارتفاع أسعار الطاقة أو النقل، فقد تتحمل الأسر منخفضة الدخل نسبة أكبر من العبء مقارنة بالأسر ذات الدخل المرتفع. ولهذا يؤكد IPCC أن الآثار التوزيعية لتسعير الكربون يمكن معالجتها من خلال استخدام الإيرادات لدعم الأسر منخفضة الدخل، وتحسين كفاءة المباني، وتوفير النقل العمومي، ودعم التحول الطاقي (IPCC, 2022). كما تكتسب العدالة أهمية خاصة في مشاريع الغابات واستخدام الأراضي في الدول النامية. وينبغي أن تشمل المشاريع ضمانات واضحة لحقوق المجتمعات المحلية، والمشاركة، والموافقة المستنيرة، وتقاسم المنافع، وآليات التظلم والشكاوى.
ومن ثم يمكن توسيع مفهوم الرصيد من: الكربون
إلى: الكربون + الطبيعة + الناس
أي: أثر مناخي قابل للقياس، وأثر بيئي إيجابي، وأثر اجتماعي عادل.
10- المادة السادسة من اتفاق باريس: نحو تعاون دولي منظم
تشكل المادة السادسة من اتفاق باريس إطاراً مهماً للتعاون الدولي في مجال العمل المناخي. وتنقسم بصورة أساسية إلى ثلاثة مسارات: المادة 6.2 المتعلقة بالتعاون ونقل نتائج التخفيف بين الدول، والمادة 6.4 التي تنشئ آلية أممية جديدة لتوليد أرصدة كربونية، والمادة 6.8 المتعلقة بمقاربات التعاون غير السوقية (UNFCCC, 2026).
وتكتسب هذه المادة أهمية خاصة للدول النامية، لأنها يمكن أن تساعد على جذب التمويل ونقل التكنولوجيا وبناء القدرات وتنفيذ مشروعات خفض الانبعاثات. لكنها في الوقت نفسه تتطلب مؤسسات قوية للقياس والإبلاغ والتحقق، وسجلات موثوقة، وقواعد تمنع الازدواجية.
وتؤكد الأمم المتحدة أن المادة 6.8، على وجه الخصوص، تذكر بأن التعاون المناخي لا يقتصر على السوق، بل يشمل التمويل والتكنولوجيا وبناء القدرات والتكيف والتنمية المستدامة (UNFCCC, 2026).
11- أسواق الكربون والتجارة الدولية: حالة CBAM
أصبح تسعير الكربون مرتبطاً بصورة متزايدة بالتجارة الدولية. ويعد آلية تعديل الكربون على الحدود الأوروبية (CBAM) مثالاً مهماً على انتقال الكربون من قضية بيئية إلى عامل من عوامل التنافسية التجارية. وتعني هذه التطورات أن الدول المصدرة إلى الأسواق ذات السياسات الكربونية المتقدمة ستحتاج بصورة متزايدة إلى بيانات موثوقة حول كثافة الكربون في منتجاتها، خصوصاً في القطاعات كثيفة الانبعاثات. وبالنسبة للدول النامية، فإن غياب نظم وطنية موثوقة للقياس والإبلاغ والتحقق يمكن أن يتحول إلى مشكلة اقتصادية، ليس فقط بيئية، لأنه قد يصعب عليها إثبات الأداء الكربوني لمنتجاتها. وعليه، فإن بنية بيانات الكربون أصبحت جزءاً من البنية التحتية الاقتصادية الحديثة.
12- ماذا يمكن أن تعني أسواق الكربون بالنسبة للمغرب؟
يمكن للمغرب أن يجد في أسواق الكربون فرصاً مهمة في عدد من القطاعات، خصوصاً الطاقة المتجددة، والنفايات، والغابات، والزراعة، والصناعة، والمياه. ففي قطاع الطاقة يمكن تطوير مشاريع مرتبطة بالطاقة الشمسية والريحية وكفاءة الطاقة والتخزين.
وفي قطاع النفايات يمكن الاستفادة من التقاط غاز الميثان وتحويله إلى طاقة. وفي الزراعة يمكن تطوير مشاريع لتحسين صحة التربة، والزراعة المحافظة على الموارد، والاستعمال الفعال للمياه، وتقنيات الحد من الانبعاثات. كما يمكن أن توفر الغابات والمناطق الرطبة والسواحل إمكانات لبرامج تجمع بين الكربون وحماية التنوع البيولوجي وخدمات النظم البيئية، شريطة ألا يتم اختزال القيمة البيئية لهذه النظم في عدد من الأطنان الكربونية فقط.
لكن الاستفادة من هذه الفرص تتطلب بناء منظومة وطنية متكاملة للكربون تشمل: جرداً وطنياً دقيقاً للانبعاثات؛ قواعد بيانات كربونية قابلة للتحديث؛ نظام MRV للقياس والإبلاغ والتحقق؛ سجلاً وطنياً للأرصدة؛ قواعد واضحة للملكية؛ معايير بيئية واجتماعية؛ آليات لمنع الازدواجية؛ نظاماً لتقاسم المنافع؛ قدرات وطنية للتحقق والتدقيق؛ وربطاً واضحاً بين المشاريع وأهداف المساهمات المحددة وطنياً.
13- من “سوق الكربون” إلى “سوق الأثر المناخي”
تتطلب المرحلة المقبلة إعادة تعريف النجاح. فبدلاً من قياس نجاح السوق بحجم التداول المالي أو عدد الأرصدة الصادرة، يمكن بناء منظومة لقياس الأثر المناخي الحقيقي. ويمكن اقتراح مؤشر مركب باسم:
13-1 مؤشر نزاهة رصيد الكربون – Carbon Credit Integrity Index
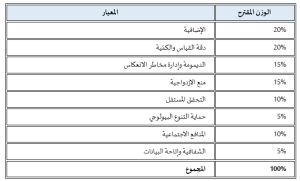
هذا المؤشر مقترح تحليلي وليس معياراً دولياً معتمداً، ويمكن تطويره ليصبح أداة وطنية أو عربية لتقييم جودة الأرصدة.
كما يمكن اقتراح مؤشر ثانٍ: صافي الأثر المناخي:
صافي الأثر المناخي = التخفيضات أو الإزالات الفعلية – الانبعاثات غير المباشرة – مخاطر التسرب – مخاطر عدم الديمومة.
والهدف من هذا المنهج هو الانتقال من سؤال: كم رصيداً تم بيعه؟
إلى سؤال أكثر أهمية: كم طناً من الانبعاثات تم خفضه فعلياً وبصورة قابلة للإثبات؟
14- نحو سوق كربون عادل وفعال
يمكن تصور سوق كربون عالي النزاهة على خمسة مستويات مترابطة:
• المستوى الأول – الخفض المباشر: الأولوية لخفض الانبعاثات داخل المنشأة أو الدولة.
• المستوى الثاني – الكفاءة: خفض استهلاك الطاقة والمواد والمياه وتحسين الكفاءة التشغيلية.
• المستوى الثالث – التحول: الانتقال إلى الطاقة المتجددة والنقل النظيف والتكنولوجيات منخفضة الكربون.
• المستوى الرابع – الإزالة: استخدام تقنيات وحلول الإزالة حيث تكون ضرورية ومثبتة علمياً.
• المستوى الخامس: الأرصدة – استخدام أرصدة عالية النزاهة لمعالجة الانبعاثات المتبقية التي يصعب التخلص منها.
ويضمن هذا التسلسل عدم تحول السوق إلى ذريعة لتأجيل الخفض المباشر.
15- التقييم العلمي: ماذا تقول التجربة العالمية؟
يمكن استخلاص مجموعة من النتائج من الأدلة والتجارب الدولية.
• أولاً، تسعير الكربون أداة حقيقية وليست نظرية فقط، وقد أثبتت تجارب عديدة قدرته على تحفيز تخفيضات منخفضة التكلفة.
• ثانياً، حجم الأثر يعتمد على التصميم. فالسقف، والسعر، والتغطية، وآليات تخصيص الحصص، والاستقرار التنظيمي، واستخدام الإيرادات كلها تؤثر في النتيجة.
• ثالثاً، السوق لا يعمل في فراغ. فقد تزامن نجاح الأنظمة الأكثر رسوخاً مع سياسات للطاقة المتجددة وكفاءة الطاقة والبنية التحتية والابتكار.
• رابعاً، الجودة أهم من الكمية في الأسواق الطوعية. فالرصيد الذي لا يحقق خفضاً إضافياً ودائماً وقابلاً للتحقق يمكن أن يضعف الثقة في السوق كله.
• خامساً، العدالة ليست عنصراً ثانوياً. فسياسة كربونية غير عادلة اجتماعياً يمكن أن تواجه مقاومة أكبر، بينما يمكن لإعادة توزيع الإيرادات والاستثمار في المناطق والأسر الهشة أن تعزز قبول التحو.
• سادساً، المعيار النهائي يجب أن يكون الأثر المناخي الفعلي وليس حجم السوق وحده.
16- عشر توصيات لبناء أسواق كربون عالية النزاهة
1. إعطاء الأولوية لخفض الانبعاثات الفعلية قبل اللجوء إلى التعويضات.
2. تعزيز أنظمة MRV وبناء قدرات وطنية للقياس والإبلاغ والتحقق.
3. منع الازدواجية من خلال سجلات وطنية ودولية مترابطة.
4. رفع جودة الأرصدة واعتماد معايير صارمة للإضافية والديمومة.
5. إلزام المشاريع بالشفافية وإتاحة بياناتها الأساسية للجمهور.
6. حماية حقوق المجتمعات المحلية في مشاريع الغابات والأراضي.
7. توجيه جزء واضح من الإيرادات إلى الطاقة النظيفة والتكيف والحماية الاجتماعية.
8. ربط أسواق الكربون بأهداف اتفاق باريس والمساهمات الوطنية وليس بأهداف تسويقية فقط.
9. تطوير البنية التحتية الوطنية لبيانات الكربون لتجنب المخاطر التجارية المستقبلية.
10. قياس النجاح بالأثر المناخي والاجتماعي والبيئي وليس بحجم التداول المالي فقط.
خاتمة
أصبحت أسواق الكربون حقيقة اقتصادية ومؤسسية عالمية. فقد توسع التسعير المباشر للكربون إلى 87 سياسة مطبقة، ويغطي قرابة %30 من الانبعاثات العالمية، بينما تجاوزت الإيرادات العامة الناتجة عنه 107 مليارات دولار في 2025 (World Bank, 2026). وتوضح التجارب الدولية، من الاتحاد الأوروبي إلى الصين والولايات المتحدة والسويد، أن تسعير الكربون يمكن أن يسهم في تغيير الحوافز الاقتصادية، وخفض الانبعاثات، وتوجيه الاستثمارات، وتعبئة الموارد المالية للتحول المناخي.
لكن هذه التجارب تكشف في الوقت نفسه أن السوق لا يعمل بمفرده. فالانخفاض الكبير في انبعاثات القطاعات الخاضعة لنظام الاتحاد الأوروبي لتداول حصص الانبعاثات (EU ETS – European Union Emissions Trading System)، على سبيل المثال، تزامن مع توسع الطاقة المتجددة وتغير مزيج الطاقة والسياسات الأوروبية الأخرى. كما أن تجربة RGGI تظهر أهمية إعادة استثمار الإيرادات في كفاءة الطاقة والطاقة النظيفة، بينما تكشف التجربة الصينية أهمية جودة البيانات والتوسع المؤسسي التدريجي. وتوضح السويد أهمية الاستقرار طويل الأجل في تسعير الكربون إلى جانب مجموعة واسعة من السياسات الأخرى (European Commission, 2026; ICAP, 2025; RGGI, 2026; Government Offices of Sweden, 2026).
وفي المقابل، تظل أسواق الأرصدة الطوعية معرضة لمخاطر الإضافية، والديمومة، والتسرب، والازدواجية، وضعف القياس، والغسل الأخضر. ولهذا فإن مستقبل السوق لا ينبغي أن يقاس فقط بحجم التداول بالدولار، وإنما بقدرته على إثبات خفض الانبعاثات فعلياً، وحماية الطبيعة، واحترام حقوق المجتمعات، وتحقيق منافع اجتماعية واقتصادية قابلة للقياس.
إن السؤال الحقيقي لم يعد: هل نحتاج إلى أسواق الكربون؟ وإنما: كيف نبني أسواقاً ذات نزاهة بيئية عالية، وفعالية اقتصادية، وعدالة اجتماعية، وتكامل مع السياسات المناخية الوطنية والدولية؟
وفي هذا السياق، ينبغي النظر إلى المادة السادسة من اتفاق باريس باعتبارها إطاراً للتعاون الدولي ونقل نتائج التخفيف وبناء آليات كربونية أكثر تنظيماً، مع الحفاظ على مساحة واسعة للتعاون غير السوقي في مجالات التمويل والتكنولوجيا والتكيف وبناء القدرات (UNFCCC, 2026).
وبالنسبة للدول العربية والدول النامية، فإن الرهان الاستراتيجي لا ينبغي أن يكون مجرد بيع أرصدة الكربون، وإنما بناء قدرة وطنية على قياس الكربون، وتطوير مشاريع ذات جودة، وجذب التمويل الأخضر، ونقل التكنولوجيا، وحماية النظم البيئية، وتحقيق منافع مباشرة للمجتمعات المحلية.
ومن ثم يمكن اختزال الرؤية المستقبلية في الانتقال:
• من سوق يبيع الأرصدة إلى سوق يمول التحول المناخي.
• ومن تعويض الانبعاثات إلى خفض الانبعاثات أولاً.
• ومن الكربون كسلعة إلى الكربون كمسؤولية بيئية واقتصادية واجتماعية.
فالأسواق لا تصبح خضراء لمجرد أنها تحمل اسم “الكربون”، وإنما تصبح أداة مناخية ذات قيمة عندما تستطيع أن تثبت، بالأرقام والبيانات والتحقق المستقل، أنها تخفض الانبعاثات فعلياً، وتحمي الطبيعة، وتدعم المجتمعات، وتسرّع الانتقال نحو اقتصاد منخفض الكربون.
المراجع
1. European Commission. (2026). EU Emissions Trading System sustains downward trend in covered emissions. Directorate-General for Climate Action.
2. Government Offices of Sweden. (2026). Sweden’s carbon tax. Government of Sweden.
3. International Carbon Action Partnership. (2025). Emissions trading worldwide: Status report 2025. ICAP.
4. Integrity Council for the Voluntary Carbon Market. (2024). The Core Carbon Principles. ICVCM.
5. Intergovernmental Panel on Climate Change. (2022). Climate change 2022: Mitigation of climate change: Contribution of Working Group III to the Sixth Assessment Report of the Intergovernmental Panel on Climate Change. Cambridge University Press. https://doi.org/10.1017/9781009157926
6. Ministry of Ecology and Environment of China. (2025). China national carbon market development report 2025. Government of the People’s Republic of China.
7. Regional Greenhouse Gas Initiative. (2026). RGGI emissions and investments of proceeds. RGGI, Inc.
8. United Nations Framework Convention on Climate Change. (2026). Article 6 of the Paris Agreement. UNFCCC.
9. World Bank. (2025). State and trends of carbon pricing 2025. World Bank. https://doi.org/10.1596/978-1-4648-2255-1
10. World Bank. (2026). State and trends of carbon pricing 2026. World Bank. https://doi.org/10.1596/978-1-4648-2348-0
(*) مصطفى بنرامل
خبير واستشاري في مجالات البيئة والمناخ والتنمية المستدامة، يمتلك خبرة مهنية وميدانية تتجاوز خمسة وعشرين عاماً في التخطيط البيئي، وبناء القدرات، وتصميم البرامج والمشاريع التنموية، وقيادة المبادرات الرامية إلى تعزيز الاستدامة والقدرة على التكيف مع التغيرات المناخية. حاصل على دبلوم الدراسات العليا المعمقة في المجال البيئي من جامعة ابن طفيل بالقنيطرة، وشهادة مكون المكونين (Training of Trainers) المعتمدة من جامعة أوريغن الأمريكية، إضافة إلى شهادة في تدبير الكوارث الطبيعية من الاتحاد الدولي لجمعيات الصليب الأحمر والهلال الأحمر، وشهادة مكون المكونين في الإسعافات الأولية من الهلال الأحمر المغربي، وشهادة تكوين المكونين في المجال البيئي والمحافظة على الثروات الطبيعية من كتابة الدولة المكلفة بالتنمية المستدامة، فضلاً عن شهادة مكون تربوي من وزارة التربية الوطنية. وأسهم في إعداد الدراسات والأبحاث العلمية، وتطوير الأدلة والحقائب التكوينية، وتأطير البرامج الوطنية والدولية في مجالات التربية البيئية والعمل المناخي والحوكمة البيئية وإدارة مخاطر الكوارث.