بيئة أبوظبي وسيلة إعلامية غير ربحية مسؤولية مجتمعية تملكها مجموعة نايا للتميز
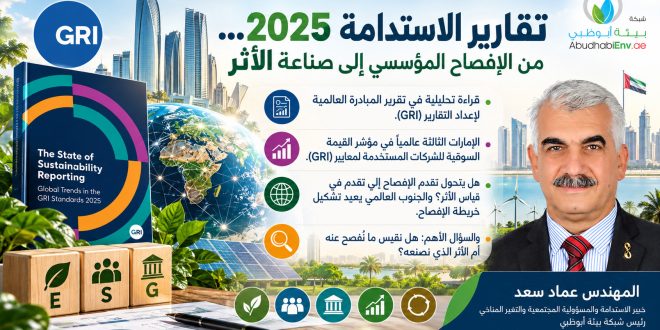
• قراءة تحليلية في تقرير المبادرة العالمية لإعداد التقارير (GRI) .
• الإمارات الثالثة عالمياً في مؤشر القيمة السوقية للشركات المستخدمة لمعايير(GRI) .
• هل يتحول تقدم الإفصاح إلى تقدم في قياس الأثر؟ والجنوب العالمي يعيد تشكيل خريطة الإفصاح.
• والسؤال الأهم: هل نقيس ما نُفصح عنه أم الأثر الذي نصنعه؟
شبكة بيئة ابوظبي، المهندس عماد سعد، خبير الاستدامة والمسؤولية المجتمعية والتغير المناخي، 05 نوفمبر 2026
عندما تصبح الاستدامة لغة الاقتصاد العالمي
لم تعد تقارير الاستدامة مجرد وثائق سنوية تستعرض من خلالها المؤسسات مبادراتها البيئية والاجتماعية، بل أصبحت أداة استراتيجية للإفصاح والحوكمة وإدارة المخاطر وتعزيز الثقة مع أصحاب المصلحة. غير أن السؤال الذي يفرض نفسه اليوم لا يتعلق فقط بعدد الشركات التي تنشر هذه التقارير، وإنما بمدى قدرتها على تحويل البيانات المعلنة إلى قرارات مسؤولة ونتائج قابلة للقياس.
هذا السؤال يكتسب أهمية خاصة في ضوء تقرير «واقع تقارير الاستدامة: الاتجاهات العالمية في معايير GRI لعام 2025»، الصادر عن المبادرة العالمية لإعداد التقارير (Global Reporting Initiative)، والذي يقدم قراءة واسعة لاتجاهات الإفصاح لدى 14,682 شركة مدرجة في الأسواق المالية العالمية، تتجاوز إيرادات كل منها 250 مليون دولار سنوياً.
وتكشف النتائج أن 87% من الشركات المشمولة بالدراسة تنشر افصاحات تتعلق بالاستدامة، بينما تستخدم 40% منها معايير GRI، وتمثل الشركات المستخدمة لهذه المعايير 62% من القيمة السوقية للعينة العالمية. وهي مؤشرات تؤكد أن الإفصاح عن الاستدامة أصبح ممارسة واسعة الانتشار بين الشركات الكبرى، وإن كانت مستويات تبنيه تختلف باختلاف الأسواق والقطاعات.
عالم متعدد المعايير… نحو التكامل لا التنافس
من أبرز التحولات التي يكشف عنها التقرير أن إعداد تقارير الاستدامة لم يعد يعتمد إطاراً واحداً. فالشركات تجمع بين معايير GRI وغيرها من الأطر، مثل معايير مجلس معايير الاستدامة الدولية (ISSB)، ومعايير مجلس محاسبة الاستدامة (SASB)، والمعايير الأوروبية (ESRS)، والافصاحات المناخية والطبيعية.
ولا يعكس هذا التعدد بالضرورة تضارباً بين المعايير، بل اختلافاً في أهدافها ومستخدميها. فبينما تركز بعض المعايير على المخاطر والفرص المرتبطة بالقيمة المالية للمؤسسة، تركز معايير GRI على آثار أنشطة المؤسسة في الاقتصاد والبيئة والإنسان.
ومن منظور حوكمة الاستدامة، تكمن القيمة الحقيقية في التكامل بين المنهجين؛ لأن المؤسسة لا تستطيع بناء استراتيجية مستدامة إذا اكتفت بتقييم المخاطر التي تؤثر في أرباحها، وتجاهلت الآثار التي تحدثها عملياتها في المجتمع والموارد الطبيعية.
وهنا تبرز أهمية مفهوم الأهمية النسبية المزدوجة (Double Materiality)، الذي يجمع بين فهم الآثار المالية لقضايا الاستدامة في المؤسسة، وفهم آثار المؤسسة نفسها في البيئة والمجتمع.
الجنوب العالمي… تحول في خريطة الإفصاح
تشير نتائج التقرير إلى تحول لافت في الجغرافيا العالمية لإعداد تقارير الاستدامة؛ إذ أصبحت 42% من الشركات المستخدمة لمعايير GRI تتخذ من دول الجنوب العالمي مقراً لها.
كما تظهر البيانات ارتفاع معدلات استخدام المعايير في جنوب شرق آسيا وأمريكا اللاتينية وأفريقيا، مقابل تباطؤ أو تراجع في بعض الأسواق الأوروبية والأمريكية، في ظل تغيرات تنظيمية وسياسية تؤثر في ممارسات الإفصاح.
ولا ينبغي تفسير هذه التحولات باعتبارها تراجعاً عالمياً عن الاستدامة؛ فالتغير في استخدام معيار محدد قد يتزامن مع توسع استخدام معايير أخرى. والأهم أن الاقتصادات الناشئة لم تعد مجرد متلقية للمعايير الدولية، بل أصبحت جزءاً مؤثراً في تشكيل مستقبل الإفصاح المؤسسي عن الاستدامة.
الإمارات… حضور متقدم ومسؤولية أكبر
تستحق نتائج دولة الإمارات العربية المتحدة وقفة تحليلية خاصة؛ فقد أظهر التقرير أن 66% من الشركات الإماراتية المشمولة بالدراسة تستخدم معايير GRI، وأن هذه الشركات تمثل 92% من القيمة السوقية للشركات الإماراتية في العينة.
وبهذه النتيجة، جاءت الإمارات في المرتبة الثالثة عالمياً من حيث نسبة القيمة السوقية التي تمثلها الشركات المستخدمة للمعايير، ضمن الدول المدرجة في جدول المقارنة.
ويعكس هذا المؤشر حضوراً قوياً للإفصاح عن الاستدامة بين الشركات الإماراتية الكبرى، كما يوفر قاعدة مهمة لتطوير ممارسات الحوكمة والشفافية والمساءلة.
غير أن التحدي المستقبلي لا يتمثل فقط في المحافظة على هذا الموقع، بل في توسيع نطاق الإفصاح ليشمل المؤسسات المتوسطة والصغيرة، وتعزيز جودة البيانات، وربط التقارير بالأداء الفعلي والأهداف الوطنية للاستدامة.
فالتقدم في استخدام المعايير يمثل خطوة مهمة، لكنه لا يغني عن التحقق من نتائج خفض الانبعاثات، وكفاءة الموارد، وحقوق العاملين، وجودة الشراكات المجتمعية.
المسؤولية المجتمعية… من المبادرات إلى قياس النتائج
من النتائج المهمة التي يكشف عنها التقرير أن الإفصاح عن الاستدامة لا يقتصر على الموضوعات البيئية؛ إذ تشمل المعايير الأكثر استخداماً الصحة والسلامة المهنية، والتنوع وتكافؤ الفرص، والتدريب والتعليم، والتوظيف، والأداء الاقتصادي، ومكافحة الفساد.
وهنا تتجلى العلاقة المباشرة بين تقارير الاستدامة والمسؤولية المجتمعية للمؤسسات.
فالمسؤولية المجتمعية لا ينبغي أن تُختزل في حجم التبرعات أو عدد المستفيدين من المبادرات، وإنما يجب أن تشمل كيفية إدارة المؤسسة لآثارها في العاملين والعملاء والمجتمعات المحلية وسلاسل الإمداد.
وعلى سبيل المثال، لا يكفي أن تفصح مؤسسة عن تدريب ألف موظف، بل ينبغي أن تقيّم أثر التدريب في تطوير المهارات وفرص التقدم المهني. ولا يكفي الإعلان عن مبادرة لترشيد المياه، بل يجب قياس حجم الوفر الفعلي واستمراريته.
وبذلك تنتقل المسؤولية المجتمعية من منطق «ماذا قدمنا؟» إلى منطق «ما الذي تغير نتيجة ما قدمناه؟».
هل أصبحت التقارير أكثر من مجرد امتثال؟
رغم أهمية النتائج، فإن القراءة العلمية تقتضي الانتباه إلى حدود منهجية الدراسة؛ فهي تقيس مدى الإشارة إلى معايير الإفصاح واستخدامها، ولا تقدم تقييماً مستقلاً لجودة جميع التقارير أو للتحسن الفعلي في أداء الشركات.
ومن هنا، فإن ارتفاع معدلات إعداد التقارير لا يعني تلقائياً انخفاض الانبعاثات أو تحسن العدالة الاجتماعية أو ارتفاع كفاءة استخدام الموارد.
وهذه الفجوة بين الإفصاح والأداء تمثل أحد أهم التحديات التي ينبغي أن تتعامل معها المؤسسات خلال المرحلة المقبلة.
ولمعالجة ذلك، تحتاج المؤسسات إلى الانتقال من تقارير تركز على الأنشطة والمخرجات إلى منظومات قياس تتضمن خطوط أساس واضحة، وأهدافاً زمنية، ومؤشرات نتائج، وآليات للتحقق، وإشراك أصحاب المصلحة في تقييم الأثر.
نحو جيل جديد من تقارير الاستدامة
يمكن استخلاص خمسة توجهات استراتيجية للمؤسسات العربية من نتائج التقرير:
1. دمج الاستدامة في الاستراتيجية المؤسسية بدلاً من التعامل مع التقرير بوصفه نشاطاً اتصالياً منفصلاً.
2. تعزيز التكامل بين معايير الإفصاح بما يلبي الاحتياجات التنظيمية والمالية ومتطلبات قياس الأثر.
3. تطوير أنظمة بيانات موثوقة تتيح قياس الأداء البيئي والاجتماعي والاقتصادي بصورة منتظمة.
4. ربط المسؤولية المجتمعية بالنتائج من خلال مؤشرات تقيس التغير الفعلي لدى الفئات المستهدفة.
5. توسيع ثقافة الإفصاح المسؤول لتشمل المؤسسات المتوسطة والصغيرة، مع مراعاة قدراتها ومواردها.
الخلاصة… الاستدامة ليست ما نقوله بل ما نغيره
يؤكد تقرير GRI لعام 2025 أن تقارير الاستدامة أصبحت جزءاً راسخاً من ممارسات الشركات الكبرى، وأن الاقتصادات الناشئة تؤدي دوراً متزايداً في رسم مستقبل الإفصاح العالمي.
كما تكشف النتائج الإماراتية عن فرصة استراتيجية للانتقال من الريادة في استخدام المعايير إلى تعزيز الريادة في جودة الإفصاح وقياس النتائج.
لكن الاختبار الحقيقي للاستدامة لا يكمن في عدد صفحات التقرير، ولا في كثرة المؤشرات المنشورة، بل في قدرة المؤسسة على إثبات أن قراراتها وممارساتها أحدثت تغييراً إيجابياً قابلاً للقياس والتحقق.
فالتقرير الجيد لا يكتفي بأن يخبرنا بما فعلته المؤسسة، بل يساعدنا على فهم ما تغير، ولمن تغير، وما إذا كان هذا التغيير سيستمر.
وهنا تبدأ المرحلة الأكثر نضجاً من المسؤولية المجتمعية: من الإفصاح عن الاستدامة إلى إدارة الأثر وصناعة القيمة المستدامة.
المصدر الأساسي:
Global Reporting Initiative (GRI). The State of Sustainability Reporting: Global Trends in the GRI Standards 2025.
إعداد: Manon Huchet-Bodet وMiguel Pérez Ludeña.
الصفحات المرجعية: 3، 6–17، والملحق الأول (18–21).