بيئة أبوظبي وسيلة إعلامية غير ربحية مسؤولية مجتمعية تملكها مجموعة نايا للتميز
شبكة بيئة ابوظبي، بقلم الأستاذ الدكتور مصطفى العبد الله الكفري، كلية الاقتصادـ جامعة دمشق 04 أكتوبر 2026
خمسون عاماً انقضت على تأسيس صندوق النقد العربي. ففي السابع والعشرين من نيسان أبريل عام 1976 قامت 21 دولة عربية بالتوقيع في مدينة الرباط بالمملكة المغربية على اتفاقية إنشاء الصندوق ليكون هيئة عربية مالية إقليمية متخصصة تعكس رغبة الحكومات الموقعة في إرساء المقومات النقدية للتكامل الاقتصادي العربي ودفع عجلة التنمية الاقتصادية في جميع الدول العربية.
تأسس صندوق النقد العربي في عام 1976 وتعود فكرة إنشائه إلى عام 1974 عندما قدم الصندوق العربي للإنماء الاقتصادي والاجتماعي دراسة إلى مجلس المحافظين، توصي بتوسيع وتنسيق الأسواق المالية العربية واستخدام الدينار العربي في المعاملات الدولية. واستجابة للقضايا التي طرحتها دراسة الصندوق العربي للإنماء الاقتصادي والاجتماعي قام مجلس الوحدة الاقتصادية العربية بتحليل تلك الدراسة، وقدم توصياته التي أوضحت أن الظروف الاقتصادية والمالية في الدول العربية تتطلب إنشاء صندوق نقد عربي يشكل إلى جانب الصندوق العربي للإنماء الاقتصادي والاجتماعي ما يقابل صندوق النقد الدولي والبنك الدولي. ووضعت الصيغة النهائية لاتفاقية صندوق النقد العربي في اجتماع الرباط في المغرب في نيسان من عام 1976. وبدأ العمل بالاتفاقية في شباط من عام 1977.
ورد في اتفاقية إنشاء صندوق النقد العربي، أن حكومات الدول العربية، رغبة منها في إرساء المقومات النقدية للتكامل الاقتصادي العربي، ودفع عجلة التنمية الاقتصادية في جميع الدول العربية، فقد اتفقت على إنشاء هيئة عربية تسمى “صندوق النقد العربي”. وتكون للصندوق شخصية اعتبارية مستقلة، كما يكون له حق التملك والتعاقد والتقاضي. وتقرر أن يكون مقر الصندوق في مدينة أبو ظبي بدولة الإمارات العربية المتحدة، وبذلك تأسس صندوق النقد العربي كهيئة عربية ذات شخصية اعتبارية مستقلة.
العضوية في الصندوق مفتوحة لجميع الدول العربية التي تصادق على اتفاقية الصندوق وقد بلغ عدد الدول العربية التي وقعت على الاتفاقية حتى نهاية عام 1988 إحدى وعشرين دولة عربية، وهي تشمل الدول العربية الأعضاء في جامعة الدول العربية باستثناء جيبوتي.
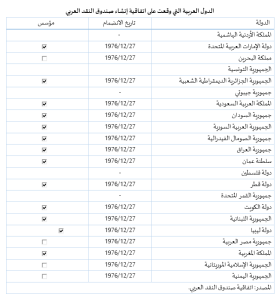
يتعامل الصندوق كهيئة مستقلة مع الدول الأعضاء بواسطة وزارة المالية والمصرف المركزي في كل منها أو أية هيئات مماثلة يحددها أعضاؤه، وللصندوق أن يطلب من الدول الأعضاء تزويده بالبيانات والإحصائيات الضرورية واللازمة للصندوق ليتمكن من القيام بوظيفته وتحقيق أهدافه على الوجه الأكمل. ويشمل ذلك تقديم التقارير والبيانات الدورية المتعلقة بالوضع الاقتصادي والمالي للدول الأعضاء.
أولاً – أهداف صندوق النقد العربي ووسائل تحقيقها:
يهدف صندوق النقد العربي إلى الإسهام بتصحيح الاختلال في موازين مدفوعات الدول الأعضاء، والعمل على إزالة القيود على المدفوعات الجارية بين الدول الأعضاء، وإرساء السياسات وأساليب التعاون النقدي العربي، تقديم المشورة فيما يتصل بالسياسات الاستثمارية الخارجية للموارد التقنية للدول الأعضاء، على النحو الذي يؤمن المحافظة على القيمة الحقيقية لهذه الموارد، ويؤدي إلى تنميتها حينما يطلب منه ذلك، وتحقيق الأغراض الآتية:
• تسوية المدفوعات الجارية بين الدول الأعضاء بما يعزز حركة المبادلات التجارية.
• السعي لاستقرار أسعار الصرف بين العملات العربية، وتحقيق قابليتها للتحويل فيما بينها، والعمل على إزالة القيود على المدفوعات الجارية بين الدول الأعضاء.
• تطوير الأسواق المالية العربية.
• العمل على تهيئة الظروف المؤدية إلى إنشاء عملة عربية موحدة. ودراسة سبل توسيع استعمال الدينار العربي الحسابي، وتهيئة الظروف المؤدية إلى إنشاء عملة عربية موحدة.
• تنسيق مواقف الدول الأعضاء في مواجهة المشكلات النقدية والاقتصادية الدولية بما يحقق مصالحها المشتركة، وبما يسهم في الوقت ذاته في حل المشكلات النقدية العالمية.
•
وسائل تحقيق أهداف صندوق النقد العربي:
في سبيل تحقيق الأهداف المذكور أعلاه يعتمد الصندوق وسائل عديدة ومتنوعة منها: تقديم التسهيلات الائتمانية القصيرة والمتوسطة الأجل للدول الأعضاء بهدف مساعدتها في تمويل العجز الحاصل في موازين مدفوعاتها. كما يقوم الصندوق بإصدار الكفالات للصالح الدول الأعضاء تعزيزاً لاقتراضها من مؤسسات الإقراض والتمويل الأخرى. يعتمد الصندوق في سبيل
تحقيق أهدافه على الوسائل الآتية:
يقوم صندوق النقد العربي بتقديم التسهيلات القصيرة والمتوسطة الأجل للدول الأعضاء للمساعدة في تمويل العجز الكلي في موازين مدفوعاتها، وتنسيق السياسات النقدية للدول الأعضاء وتطوير التعاون بين السلطات النقدية في هذه الدول، وتحرير وتنمية المبادلات التجارية والمدفوعات الجارية المترتبة عليها وتشجيع حركة انتقال رؤوس الأموال بين الدول الأعضاء.
كما يخصص الصندوق ما يكفي من موارده المدفوعة بعملات الدول الأعضاء لتقديم التسهيلات الائتمانية اللازمة لتسوية المدفوعات الجارية بين الدول الأعضاء وفقاً للقواعد والنظم التي يقرها مجلس المحافظين وفي إطار حساب خاص يفتحه الصندوق لهذا الغرض، ويعتمد الصندوق على الوسائل الآتية:
• إدارة أية أموال تعهد بها إليه دولة عضو أو دول أعضاء لصالح أطراف أخرى.
• عقد مشاورات دورية مع الدول الأعضاء بشأن أحوالها الاقتصادية، والسياسات التي تنتهجها بما يساعد على تحقيق أهداف الصندوق والدول المعنية.
• القيام بالدراسات اللازمة لتحقيق أهداف الصندوق.
• تقديم المعونات الفنية للأجهزة النقدية والمصرفية في الدول الأعضاء.
ويعمل الصندوق على تنسيق السياسات النقدية للدول الأعضاء وتطوير التعاون بين السلطات النقدية التجارية وتنميتها، وتشجيع حركة رؤوس الأموال بين الدول الأعضاء. كما يقوم الصندوق بعقد مشاورات دورية مع الدول الأعضاء بشأن أحوالها الاقتصادية والسياسات التي تنتهجها بما يساعد على تحقيق أهداف الصندوق والدول المعنية.
وقد نصت المادة السادسة في اتفاقية الصندوق على ضرورة التعاون فيما بين الدول الأعضاء، وفيما بينها وبيـن الصندوق لتحقيـق أغراضـه وهذا يقتضي أن يقـوم كل عضو بما يلي:
أ – (الإقلال من القيود على المدفوعات الجارية بين الدول الأعضاء وكذلك القيود على انتقال رؤوس الأموال وعوائدها فيما بينها، مع استهداف إزالة القيود المذكورة كلية).
ب- (العمل على تحقيق القدر الضروري من التنسيق بين السياسات الاقتصادية ولا سيما المالية والنقدية منها بما يخدم التكامل الاقتصادي العربي ويساعد على تهيئة الظروف لإنشاء عملة عربية موحدة). ص 11 من الاتفاقية.
ويعمل الصندوق على تقديم المعونات الفنية للأجهزة النقدية والمصرفية في الدول الأعضاء بهدف التنسيق فيما بينها والوصول إلى اتحاد نقدي بينها كمرحلة من مراحل تحقيق التكامل الاقتصادي العربي والوحدة الاقتصادية العربية.
ثانياً – موارد صندوق النقد العربي:
تتكون موارد الصندوق من رأس المال، الاحتياطيات، القروض والتسهيلات التي يحصل عليها الصندوق وأية موارد أخرى يقررها مجلس المحافظين. وجميع موارد الصندوق هي عملات قابلة للتحويل ومقبولة منه.
أ- رأس المال: وقد نصت المادة الثانية عشرة من الاتفاقية على أن يحدد رأسمال الصندوق المصرح به بمقدار (600.000.000) ستمائة مليون دينار عربي حسابي. يقسم إلى (12000) اثني عشر ألف سهم قيمة السهم (50000) خمسون ألف دينار عربي حسابي.
وقد بلغ رأس المال المكتتب به من كافة الدول العربية في نهاية عام 1988 نحو 334.40 مليون دينار عربي حسابي.
ب- الاحتياطيات: تقرر وفقاً لاتفاقية الصندوق المادة السادسة عشرة أن ينشئ الصندوق احتياطياً عاماً أو احتياطيات خاصة من الدخل السنوي الصافي للصندوق حسب ما يقرره ويحدده مجلس المحافظين.
ج- القروض والتسهيلات التي يحصل عليها الصندوق: يحق للصندوق أن يقترض من الدول الأعضاء ومن المؤسسات والأسواق المالية والنقدية العربية وغيرها لتمويل عملياته، وله الحق أن يصدر سندات لهذا القرض، ولا يجوز أن تتجاوز مديونية الصندوق بما في ذلك المبالغ المقترضة والكفالات نسبة قدرها 200% مائتان بالمائة من مجموع رأس المال المصرح به والاحتياطي العام.
ثالثاً – النشاط الاستثماري للصندوق:
يقوم صندوق النقد العربي باستثمار موارده المتأتية من رأسماله المدفوع أو الاحتياطات التي تتراكم لديه، بفرض تنميتها وللحصول على عائد يساعد الصندوق على تغطية نفقاته وتعزيز احتياطياته. ويعتبر هذا النشاط الاستثماري للصندوق مكملاً لأنشطته الأخرى التي يقوم بها سعياً لتحقيق أهدافه وإنجاز مهامه كافة والنهوض بها. ولتحقيق ذلك يتبع الصندوق سياسة استثمارية متوازية، تتفق وطبيعته كمؤسسة نقدية عربية وقد بُنيت هذه السياسة على المبادئ الآتية:
• سلامة الاستثمارات المختارة.
• حرية تحويل العملة المستثمر بها.
• سهولة الأصول المستثمر بها، بما يتيح للصندوق تحويل هذه الأصول إلى نقد عند الاقتضاء.
• تحقيق العائد الأقصى المتاح في ضوء المبادئ الثلاثة المذكورة أعلاه.
ولتنفيذ السياسة الاستثمارية هذه وضع الصندوق عدد من المعايير والمؤشرات والضوابط التي تحمي استثمارات الصندوق من تقلبات أسعار الصرف.
يعد استخدام الموارد “الإقراض”: من أهم الوظائف التي يقوم بها صندوق النقد العربي، تقديم القروض للدول الأعضاء وقد نصت المادة التاسعة عشرة على ما يلي: (يقدم الصندوق لأعضائه قروضاً قصيرة الأجل أو متوسطة الأجل لمدة لا تزيد عن سبع سنوات وتحدد مدة كل قرض منها على حدة) وتخضع هذه القروض للشروط والأوضاع المنصوص عليها في اتفاقية الصندوق. وعندما تتقدم دولة من الدول الأعضاء بطلب قرض من الصندوق، فإن الصندوق عند فحص طلبات الاقتراض توطئة للبت فيها وكذلك لتحديد أوضاع القروض وشروطها يأخذ الصندوق بعين الاعتبار العناصر الآتية:
• ظروف الصندوق المالية والبرامج التي يرسمها لقروضه ونشاطه المالي.
• مدى حاجة الدولة العضو إلى القرض في ضوء احتياطاتها وظروفها المالية الاقتصادية.
• قدرة الدولة طالبة الاقتراض على الوفاء بالقرض في الميعاد المحدد، وقدرتها على الاقتراض من المؤسسات المالية المشابهة ومبلغ القروض المستحقة عليها لهذه المؤسسات أو للصندوق.
• حجم اقتراض الدولة العضو من الصندوق منسوباً إلى اكتتابها المدفوع، وفترة سداد القرض المطلوب.
• درجة نمو المبادلات الاقتصادية للدولة العضو مع بقية الدول العربية.
• مدى استنفاذ العضو لحقوقه التلقائية في الاقتراض من مؤسسات الإقراض الدولية أو الإقليمية المشابهة.
ولا يجوز للدولة العضو استخدام موارد الصندوق لمواجهة نزوح رؤوس الأموال بكميات كبيرة وبصيغة مستمرة إلا في الحالات الاستثنائية وفقاً لما يحدده مجلس المديرين التنفيذيين من معايير، كما لا يجوز أن يزيد مبلغ القروض التي تحصل عليها إحدى الدول الأعضاء خلال سنة واحدة عن مثلي اكتتابها المدفوع. ويجب ألا تزيد قيمة القروض القائمة في ذمة أحد الأعضاء في أي وقت عن ثلاثة أمثال اكتتابه المدفوع. ويجوز لمجلس المحافظين أن يقرر زيادة هذا الحد إلى أربعة أمثال الاكتتاب المدفوع بأغلبية ثلاثة أرباع القوة التصويتية للدول الأعضاء.
– تحديد أسعار الفائدة والعمولات:
يعمل الصندوق على تطبيق هيكل أسعار فائدة يتم من خلاله تحقيق درجة عالية من الاتساق مع الممارسات المتبعة في المؤسسات الإقليمية والدولية الأخرى المشابهة، كما يسعى التوفيق بين التيسير في شروط قروضه وسلامة مركزه المالي. ويتم تحديد أسعار الفائدة والعمولات التي يطبقها الصندوق في عملياته من قبل مجلس المديرين التنفيذيين، آخذاً في الحسبان مدة القرض ونوعه وحجمه وتكاليف موارده وأية اعتبارات مؤثرة في هذا الصدد، كما يحدد مجلس المديرين التنفيذيين الفوائد التي تستحق عن التأخير في سداد القروض المستحقة. والجدول التالي يوضح لنا أسعار الفائدة التي يتقاضاها الصندوق.
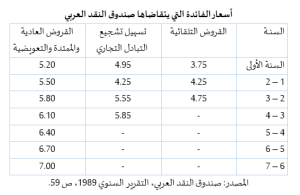
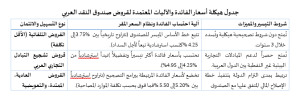
(ويوفر الصندوق قروضه وفق نظامين يكون للدولة المقترضة الحق في اختيار أحدهما، أولهما نظام سعر الفائدة العموّم الذي يرتكز على سعر الفائدة على وحدة حقوق السحب الخاصة لمدة ستة أشهر كمعدل أساس، وهو السعر السائد في أول يوم عمل من كل شهر. أما ثانيهما، فهو نظام التثبيت النشط لسعر الفائدة الذي يتم بموجبه تثبيت سعر الفائدة على مبلغ الدفعة المسحوب في تاريخ السحب لكامل فترة الدفعة. وسعر الفائدة الذي يتم تثبيته وفق هذا النظام هو سعر الفائدة على وحدة حقوق السحب الخاصة السائد في أول يوم عمل من كل شهر والمعادل لسعر المقايضة المتداول لأجل القرض المعني، أي سعر الفائدة على وحدة حقوق السحب الخاصة المتوفر في سوق العملة الآجلة لفترة القرض المعني. ويضاف إلى ذلك السعر هامشا ثابتا يتم تحديده ومراجعته دورياً).
رابعاً – أنواع القروض والتسهيلات التي يقدمها الصندوق:
يقدّم الصندوق حزمة من القروض والتسهيلات للدول العربية الأعضاء بصورة ميسرة ومتفاوتة الآجال، يسبق تقديمها إجراء مشاورات مكثفة مع السلطات المسؤولة للاتفاق معها حول السياسات والإجراءات المناسبة لإصلاح الأوضاع الاقتصادية. وتندرج أنواع القروض والتسهيلات المختلفة التي يوفرها الصندوق ضمن مجموعتين رئيسيتين:
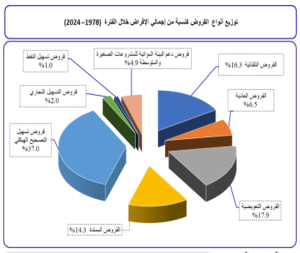
1 – المجموعة الأولى – القروض التي تسهم في معالجة الاختلالات في موازين المدفوعات:
تنحصر أغراض هذه المجموعة بتصحيح الاختلالات في موازين مدفوعات الدول الأعضاء المقترضة وما يتطلبه ذلك من إصلاحات اقتصادية مرتبطة إلى حد كبير بالأوضاع الكلية للاقتصاد، مع قيام الصندوق بالتشاور والاتفاق حول عناصر هذه الإصلاحات مع السلطات المختصة. ويذكر في هذا الخصوص أن الصندوق كان قد بدأ بتوفير الدعم لهذا النوع من الإصلاحات منذ انطلاق نشاطه الإقراضي عام 1978.
قدم الصندوق للأعضاء عدة أنواع من القروض أهمها:
القرض التلقائي: يقدّم للمساهمة في تمويل العجز الكلي في ميزان مدفوعات الدولة العضو وبحجم لا يزيد عن 75 في المئة من اكتتابها في رأسمال الصندوق المدفوع بعملات قابلة للتحويل.
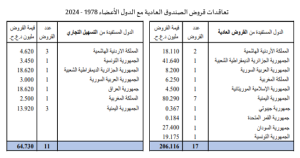
القرض العادي: يقدّم للدولة العضو المؤهلة للاقتراض عندما تزيد حاجتها من الموارد عن 75 في المئة من اكتتابها المدفوع بالعملات القابلة للتحويل. يُقدم القرض عادة بحدود 100 في المئة من اكتتاب العضو المدفوع بالعملات القابلة للتحويل، حيث يمكن توسيعه، بحد أقصى، إلى 175 في المئة بإضافة حدود القرض التلقائي.
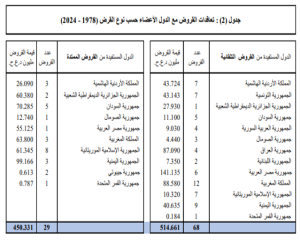
القرض الممتد: يقدّم للدولة العضو المؤهلة للاقتراض في حالة وجود عجز مزمن في ميزان المدفوعات ناجم عن خلل هيكلي في اقتصادها. يشترط لتقديم القرض، الاتفاق مع الدولة العضو على برنامج تصحيح اقتصادي يغطي فترة زمنية لا تقل عن سنتين. ويقدم القرض الممتد عادة بحدود 175 في المئة من اكتتاب العضو المدفوع بالعملات القابلة للتحويل، ويمكن توسيعه إلى 250 في المئة، كحد أقصى، بإضافة حدود القرض التلقائي.
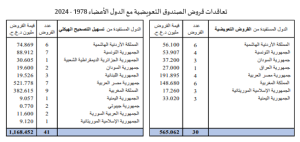
القرض التعويضي: يقدّم لمساعدة الدولة العضو التي تعاني من عجز طارئ في ميزان المدفوعات، ناتج عن هبوط في عائدات الصادرات من السلع والخدمات و/أو زيادة كبيرة في قيمة وارداتها من المنتجات الزراعية نتيجة تردي مستويات الإنتاج المحلي من المحاصيل الزراعية. ويبلغ الحد الأقصى لهذا القرض 100 في المئة من اكتتاب العضو المدفوع بالعملات القابلة للتحويل.
2 – المجموعة الثانية القروض والتسهيلات المتاحة لدعم القطاعات الاقتصادية:
تختص بالقروض التي توجه لدعم قطاعات اقتصادية أخرى. والتي تتعلق بالقروض والتسهيلات المتاحة لدعم عدد من القطاعات الاقتصادية فهي تشمل تسهيل التصحيح الهيكلي في القطاع المالي والمصرفي، وتسهيل التصحيح الهيكلي في قطاع مالية الحكومة، وتسهيل الإصلاح التجاري، وتسهيل النفط، وتسهيل السيولة قصيرة الأجل، وتسهيل دعم البيئة المواتية للمشروعات الصغيرة والمتوسطة.
أساس التسهيلات التي يقدمها الصندوق للعضو هو معالجة العجز في ميزان مدفوعات ذلك العضو خلال السنة السابقة لتقديم الطلب، مع احتمال تطور العجز خلال الفترة المقبلة. لذلك نصت المادة الثانية والعشرون على ما يلي: (يهدف القرض في الأحوال العادية إلى تحويل العجز الكلي في ميزان مدفوعات العضو بما لا يزيد عن (75%) من اكتتابه المدفوع. ويقدم هذا القرض للعضو تلقائياً). أما بالنسبة للفوائد والعمولات فإن الصندوق يقدم للدول الأعضاء قروضاً وتسهيلات بفوائد وعمولات ميسرة وموحدة. وتكون الفائدة على اقتراض العضو لتمويل جزء من العجز الكلي في ميزان مدفوعاته الناجم عن مبادلاته التجارية مع الدول العربية أكثر تيسيراً، وتستثنى من هذه المعاملة التفضيلية المبادلات النفطية، ومن أهم التسهيلات:
– تسهيل التصحيح الهيكلي: بدأ العمل به عام 1998، حيث ركزت التسهيلات المقدمة في إطاره في المرحلة الأولى على دعم الإصلاحات التي نفذتها الدول الأعضاء المقترضة في القطاع المالي والمصرفي. وتم توسعة مجال نشاطه في العام 2005 ليشمل أيضاً توفير الدعم للإصلاحات المنفذة في قطاع المالية العامة. ويشترط لتقديم التسهيل، أن يكون العضو المقترض قد بدأ بمباشرة جهود الإصلاح الهيكلي، وحقق قدراً معقولاً من الاستقرار الاقتصادي الكلي.
– تسهيل الإصلاح التجاري: أقر مجلس محافظي الصندوق العمل به عام 2007، يستهدف توفير الدعم للدول الأعضاء لمواجهة الأعباء التي قد تترتب على سياسات وإجراءات الإصلاح التجاري، وتشجيعها على تبني الإصلاحات الضرورية لرفع قدرتها على الاستفادة من القروض التي تقدمها الأسواق الدولية بهدف تعزيز النمو وخلق فرص العمل المنتج. يقدّم التسهيل بحد أقصى قدره 175 في المئة من اكتتاب العضو المدفوع بالعملات القابلة للتحويل.
– تسهيل النفط: أقر في أبريل 2007، وبدء العمل به في ديسمبر 2008، كآلية إقراض مؤقتة يستمر سريان العمل بها لمدة خمس سنوات من بدء العمل بها، وذلك بناءً على قرار مجلس المحافظين رقم (3) لسنة 2007. يستهدف التسهيل توفير الدعم للدول الأعضاء المتأثرة بالارتفاع الطارئ في أسعار المستوردات من المنتجات النفطية والغاز الطبيعي، بحد أقصى قدره 100 في المئة من الاكتتاب المدفوع بالعملات القابلة للتحويل، أو بحد أقصى يبلغ 200 في المائة من الحصة بعد الاتفاق على تنفيذ برنامج إصلاح مدعوم بواحد من قروض وتسهيلات الصندوق المعتادة المخصصة لدعم البرامج الإصلاحية.
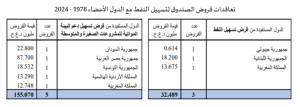
– تسهيل السيولة قصير الأجل: أقرّ مجلس محافظي الصندوق تسهيل السيولة قصير الأجل عام 2009. يستهدف التسهيل مساعدة الدول الأعضاء التي حققت تقدماً في مجال الإصلاحات الاقتصادية والهيكلية على مواجهة مشكلات مؤقتة في السيولة بسبب التطورات في الأسواق المالية العالمية. وتقدّم القروض في إطار التسهيل بإجراءات سريعة ودون اشتراط الاتفاق مع الدولة العضو المؤهلة على برنامج إصلاح. ويقدّم تسهيل السيولة قصير الأجل بحد أقصى يبلغ 100 في المئة من الاكتتاب المدفوع بعملات قابلة للتحويل..
– تسهيل دعم البيئة المواتية للمشروعات الصغيرة والمتوسطة: استحدث الصندوق هذا التسهيل في عام 2016، لدعم الإصلاحات الحكومية الرامية إلى تهيئة بيئة مواتية تُعزّز أنشطة المشروعات الصغيرة والمتوسطة في الدول الأعضاء، تُقدم القروض في إطار التسهيل بحدود 100 في المائة من الاكتتاب المدفوع بالعملات القابلة للتحويل، وتُسدد كل دفعة من القرض على مدى أربع سنوات من تاريخ سحبها.
يقدم الصندوق للدول الأعضاء المشورة والنصح، كما يتفق مع الدولة العضو طالب القرض على برنامج وإجراءات محددة تهدف إلى إصلاح الخلل في ميزان المدفوعات وتقليل العجز، ويتابع الصندوق بالتعاون مع العضو تنفيذ البرنامج موضوع الاتفاق.
خامساً – برنامج تطوير دور وفعالية المعونات الإنمائية العربية:
حدد صندوق النقد العربي من خلال التقرير الاقتصادي العربي الموحد برنامجاً يهدف إلى تطوير دور وفعالية المعونات الإنمائية العربية ليصبح آثاراً إيجابياً وهامة في عملية التنمية الشاملة على مستوى الوطن العربي. كما حدد مجالات متعددة للتطوير نذكر منها:
1- جعل المعونة العربية أكثر إيجابية في وضع ضوابط الاستفادة من التمويل الخارجي خاصة فيما يتعلق باختيار نوع التقنية الملائمة بما يكفل استغلال ما هو متاح على المستوى المحلي والإقليمي من خبرات وموارد طبيعية، ولا شك في أن ذلك سوف يساهم في تطوير هذه الخبرات ورفع كفاءة استغلال الموارد المتاحة في المنطقة العربية مما يؤكد دور الاتجاه إلى الاعتماد على الذات تنموياً.
2- زيادة الاهتمام بالمعونات الفنية جنباً إلى جنب مع المعونات المالية خاصة في مجالات بناء وتنمية القدرات والكفاءات البشرية، وتطوير كوادرها ودعم الأطر المؤسسية القادرة على إدارة التنمية بكفاءة ودعم المؤسسات المتخصصة في مختلف مجالات العلوم والتقنيات والمعرفة الفنية. ففي كثير من الأحيان تؤدي المعونة الفنية إلى تكلفة تمويلية أقل للمشروعات بما يسهم على المدى الطويل إسهاماً يفوق إيجابياً الآثار المترتبة على المساهمة في التمويل المادي للمشروع.
3- زيادة توجيه المعونات لإنشاء وتطوير المشروع القومية المشتركة مما يعضد العلاقات الاقتصادية والاجتماعية البينية. ويشمل ذلك التركيب على مشروعات ربط البنى الأساسية كالطرق والاتصالات وكذلك المشروعات الإنتاجية والاستثمارية المشتركة.
4- توسيع مجال استفادة المؤسسات الإنمائية القطرية وكذلك أجهزة التخطيط والتنمية من خبرات المؤسسات التمويلية بما لتلك الأخيرة من مدى جغرافي وقطاعي أوسع. ويساعد في إتمام ذلك إيجاد القنوات اللازمة لحوار وتفاعل بين الجهات المستفيدة والمؤسسات المانحة.
5- دعم البرمجة المسبقة للمشروعات المستفيدة وتنسيقها قطرياً وقومياً بما يمكن المؤسسات التمويلية من وضع برامجها البحثية والتمويلية اللازمة وجدولة تنفيذها. ويتطلب ذلك تعاوناً أكبر فيما بين الدول المستفيدة والمؤسسات المانحة.
6- ربط المعونات الميسرة بقضية أولويات اختيار المشروعات التي وأن كان تحديدها هو من اختصاص الدول المستفيدة، إلا أن ضمان الموضوعية والاختيار السليم للاستثمارات وتوجيهها لأكثر المشروعات جدوى اقتصادياً واجتماعياً، يعتبر ركناً أساسياً من أركان نجاح فعالية المعونات الإنمائية. فدورها الحقيقي هو في المساهمة في إعادة هيكلة الاقتصاد إنتاجياً، وهي في ذلك تختلف عن المعونات التي تتجه إلى دعم الموازنات العامة والموازين الخارجية.
7- إعطاء أهمية خاصة لعنصر التسيير في المعونات المقدمة للدول الأقل دخلاً بالنظر للأهمية النسبية للمعونة في هذه البلدان ولشدة الحاجة إليها. وكذلك بسبب الإمكانات الواسعة للتنمية لصغر القاعدة الإنتاجية في هذه البلدان، إضافة إلى عبء المديونية الخارجية وخاصة أعباء خدمة الديون من مصادر خاصة.
8- استنباط صيغ جديدة ملائمة للأطراف ذات العلاقة لوصول المعونات والتدفقات المالية بشروط مناسبة إلى مؤسسات القطاع الخاص لتوسيع دوره في التنمية الاقتصادية والاجتماعية.
9- تبسيط الإجراءات لتحويل الالتزامات إلى مدفوعات والتخفيف من شروط المعونة بما يساهم في رفع درجة الاستفادة. ومن جانب آخر، فإن البلدان المستفيدة يقع عليها عبء تطوير إدارة الموارد الخارجية في إطار أهداف المخططات الوطنية وتكييف السياسات الاقتصادية الكلية المتصلة بالأسعار والضرائب والتجارة الخارجية، إضافة إلى دقة متابعة المشروعات وإزالة عوائق تنفيذها وتخفيض التكلفة كلما أمكن ذلك.
10- تطوير التنسيق بين المؤسسات التمويلية المانحة تجاه بلورة رؤية مشتركة وأساليب موحـدة لدعـم برامج التمويل المشتركـة لأقطار عربيـة معينة في فترات محددة و/أو لقطاعات معينة تقتضيها المصلحة القومية، وكذلك لخلق حوار مع المستفيدين لإثراء جهود التنسيق من حيث ملاءمتها لطبيعة احتياجات الدول العربية وبما يوفر مدخلاً من شأنه أن يضمن مزيداً من الحياد والتأثير الإيجابي لعمليات العون وتنسيقها.
وضع صندوق النقد العربي برنامجاً للإسهام في تطوير أسواق المال العربية والتنسيق والربط فيما بينها، ويرى الصندوق أنه من الضروري لتحقيق التنسيق بين أسواق المال العربية وإيجاد الصلات والروابط بينها لا بد من أن تستوفي كل سوق وطنية مقومات وجودها ولا بد من تحقيق قدر من التشابه فيما بينها في تنظيم العمل في الأسواق المالية العربية. وتتضمن استراتيجية الصندوق لتنظيم العمل في الأسواق المالية العربية العناصر الآتية:
• تقديم الخبرات الفنية اللازمة لتطوير وتنمية الأسواق المالية المحلية في كل بلد عربي لديه سوق مال حالياً أو احتمالات لقيام مثل هذه السوق.
• تنشيط سوق إقليمية عربية للأوراق المالية.
• الربط بين الأسواق المالية العربية.
• تحسين المناخ الاستثماري في الدول الأعضاء.
• يتم تدخل الصندوق لتطوير وتنمية الأسواق المالية العربية ثم العمل على الربط بينها من خلال برامج المساعدة الفنية التي يقدمها الصندوق للدول الأعضاء.
• دعم وتطوير دور المصارف والمؤسسات المالية العربية في المجال الدولي والإقليمي.
كما يتضمن برنامج عمل الصندوق في هذا المجال إعداد نظام قانوني نموذجي لسوق مالية عربية، لتنظيم السوق وتحديد كيفية الرقابة عليها وتنظيم الجهات العاملة في نطاقها مثل الوسطاء وشركات الأوراق المالية وضمان الاكتتاب، وكذلك أدوات التعامل في السوق مثل الأسهم والسندات وغيرها.
ولتحقيق هذه الأهداف يعمل الصندوق على حصر الأوضاع القانونية والتنظيمية المتعلقة بأسواق المال في الدول العربية وجمع البيانات الاقتصادية والاجتماعية لهذه الدول. ويسعى الصندوق لإنشاء قاعدة بيانات (Data Base) عن الأسواق العربية الأعضاء بالصندوق. (ويعمل الصندوق على تكوين خبرة داخلية به يمكنها تنفيذ برامج المعونة الفنية في المجالات المتصلة بتطوير أسواق المال).
سابعاً – نشاط صندوق النقد العربي وقضايا التنمية الشاملة:
تعد دراسة نشاط صندوق النقد العربي ومؤسسات العون الإنمائي العربي من المواضيع الهامة في بحث قضايا التنمية الشاملة، وذلك بسبب عدد من العوامل التي فرضت نفسها على الساحة الاقتصادية العربية والدولية، خلال العقود الخمس الماضية. ومن هذه العوامل:
• تبني معظم الدول العربية خطط طموحة للتنمية الاجتماعية الاقتصادية.
• ضرورة حشد وتوفير الموارد المالية العربية واستقطاب الموارد الأجنبية لتمويل عملية التنمية.
• التقلبات الملحوظة في أسواق المال العالمية وخاصة ما يتعلق بارتفاع أسعار الفائدة.
• تزايد كلفة الاقتراض الخارجي. مما دعا إلى ضرورة الاعتماد على موارد التمويل المحلية.
(… إن طموحات الإنماء الاقتصادي العربي تستدعي حشد ما أمكن من موارد محلية عربية وأجنبية. إلى أن تكاشف القيود على إمكانيات المؤسسات المالية المتخصصة من حيث صعوبة استقطاب الموارد المحلية والأجنبية. يجعل الأهمية بمكان الوقوف على وضعها الحالي بهدف وضع تصور لمتطلبات دعم مسيرتها المستقبلية ليتسنى لها مواكبة مسيرة الإنماء العربي ولربما المشاركة في زيادة هذه المسيرة).
ثامناً – الهيكل التنظيمي لصندوق النقد العربي:
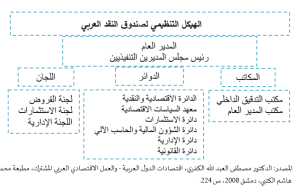
تتكون إدارة الصندوق العليا من مجلس المحافظين وهو بمثابة الجمعية العمومية لصندوق، ومجلس المديرين التنفيذيين برئاسة المدير العام رئيس المجلس.
مجلس المديرين التنفيذيين: المدير العام رئيس مجلس المديرين التنفيذيين إضافة إلى سبعة أعضاء يمثلون الدول العربية الأعضاء في الصندوق وتستمر عضويتهم ثلاث سنوات مثلاً 01/07/2004 – 30/06/2007.
المستشارون ومدراء الدوائر: مستشار الصندوق، مستشار/مدير دائرة الشؤون الإدارية، مدير معهد السياسات الاقتصادية، مدير دائرة الشؤون المالية والحاسب الآلي، مدير الدائرة الاقتصادية والفنية. إضافة إلى مدير مكتب التدقيق الداخلي بالوكالة، ومدير مكتب المدير العام رئيس مجلس الإدارة.
تاسعاً – دور الصندوق بتطوير أسواق المال العربية:
عانت أسواق المال في بعض الدول العربية وتعاني من قلة الموارد المالية الكافية لتمويل المشاريع التنموية، بينما اضطر البعض الآخر إلى توجيه جانب كبير من الفوائض المالية إلى الاستثمار في أسواق المال الأجنبية والعالمية وبخاصة أسواق أوروبا وأمريكا. والسبب الرئيس بتوجه الفوائض المالية إلى الأسواق العالمية هو قصور الأسواق المالية العربية عن استيعاب الفوائض أو عدم توفر الحوافز والضمانات الضرورية لاجتلابها. لذلك من الضروري تطوير الأسواق المالية العربية وانفتاح بعضها على البعض الآخر، بما يفسح السبيل في المستقبل إلى قيام سوق مالية عربية (إقليمية) موجودة يجري فيها التعامل بالأدوات المالية العربية. إن إنشاء سوق مال إقليمية عربية لا يتم بمجد توفر الرغبة بذلك، أو بمجرد إصدار قرار، بل لا بد وأن تتوفر له مجموعة من الشروط المهيئة لذلك منها:
• وجود شركات مساهمة ذات ربحية إنتاجية.
• توفر الحجم الكافي من المدخرات المعروضة للاستثمار.
• وجود المؤسسات المالية والمصرفية المتخصصة في تعبئة وتوظيف المدخرات.
• توفير الغرض الاستثمارية وبلورتها على شكل مشروعات محددة ذات جدوى اقتصادية وربحية مجزية.
• الترويج لهذه المشروعات بشكل واف.
• التوسط بين المدخرين والمستثمرين لتحقيق التقاء العرض بالطلب في سوق المال العربية.
• ابتكار الأدوات الاستثمارية المتنوعة وتطويرها لتأمين فاعلية السوق وضمان استمرار وتوسعه.
نلاحظ أن تحديد المعوقات التي تحول دون تطوير الأسواق المالية العربية وانفتاحها على بعضها، واقتراح الخطوات العملية الواجب اتخاذها لتذليل هذه المعوقات هو السبيل الناجح لدعم الربط بين هذه الأسواق وزيادة انفتاحها على بعضها. وهذا يتطلب أيضاً إعادة النظر في الهياكل المؤسسية للأسواق المالية العربية والقوانين التجارية والمالية وتشريعات الإصدار للأدوات المالية، والإجراءات النقدية والمصرفية، والمحاسبية السائدة في الدول العربية كافةً.
عاشراً – دور الصندوق في تعزيز التبادل التجاري العربي:
أولى صندوق النقد العربي منذ إنشائه اهتماماً كبيراً للعمل على تعزيز التبادل التجاري بين الدول العربية انطلاقاً من طبيعة تكوينه وأهدافه الأساسية، وقد نص على ذلك صراحة اتفاقية الصندوق.
ما يزال حجم التبادل التجاري بين الدول العربية ضئيلاً، ولا يتجاوز (7) بالمائة من إجمالي التجارة العربية الخارجية في الوقت الراهن، وهذا يتطلب تطوير الإمكانات والوسائل اللازمة للارتقاء بها وزيادة حجمها وهناك مجموعات من العوامل تساعد على ذلك وأهمها بروز طاقات إنتاجية وتصديرية كبيرة لمجموعة متنوعة من المنتجات في عدد من الدول العربية كثمرة لسياسات توسيع القاعدة الاقتصادية وتنويع مصادر الدخل والاهتمام الموجه لقطاعات التصدير، وسياسات تنشيط القطاع الخاص، ضمن سياسات وبرامج التصحيح الاقتصادي التي اتبعتها هذه الدول. كما أن تزايد النزعات الحمائية والحواجز المقامة في وجه صادرات الدول النامية إلى الدول الصناعية المتقدمة، كل هذه المؤشرات تؤكد ضرورة الالتفات إلى الأسواق العربية كمنفذ طبيعي لتسويق المنتجات العربية.
ولزيادة حجم التبادل التجاري بين الدول العربية لا بد من تحرير المبادلات التجارية من العوائق الجمركية وغير الجمركية، ولا بد كذلك من تطوير خدمات التمويل والضمان والنقل والإعلام التجاري، وتحسين قنوات التسويق في الدول العربية وحيث أن تعزيز التبادل التجاري بين الدول العربية وتطويره من الأهداف الأساسية لصندوق النقد العربي، فقد كثف الصندوق نشاطه لإيجاد الوسائل المناسبة لإنجاز هذه المهمة.
(ولقد بذل الصندوق، منذ السنوات الأولى لإنشائه ولا يزال، الجهد على عدة محاور لوضع الأسس التي يمكنه من خلالها المساهمة في هذا المجال، ويرى الصندوق أن تنمية التبادل التجاري بين الدول العربية يتطلب جهوداً مكثفة ومشتركة من قبل جميع الجهات ذات العلاقة، وأن معالجته من جانب واحد كجانب التمويل مثلاً، دون مشاركة أو قيام الجهات الأخرى المهتمة بتنمية هذا التبادل بدورها، لن يؤدي إلى النتيجة المرجوة). وتركزت الجهود التي بذلها الصندوق في تطوير وتنمية التبادل التجاري بين الدول العربية على محورين رئيسيين:
1- الدراسات التي أعدها ويعدها الصندوق حول التجارة البينية العربية.
2- الجهود التي يبذلها الصندوق للبحث عن الوسيلة الملائمة لتشجيع وتنمية التبادل التجاري بين العرب.
وقد أحدث الصندوق تسهيل مالي خاص للتبادل التجاري بين الدول العربية، هدفه تدعيم وتنمية المبادلات التجارية بين الدول الأعضاء في الصندوق، وفي سبيل ذلك، يقوم الصندوق بتمويل كل أو بعض العجز الحاصل في الميزان التجاري لدولة عضو مع بقية الدول العربية. (وبموجب هذا التسهيل قدم الصندوق أحد عشر قرضاً، استفادت منه ثماني دول أعضاء، بلغ مقدارها 250 مليون دولار).
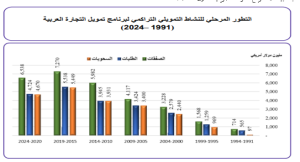
ويهدف برنامج تمويل التجارة العربية، الذي أقره مجلس محافظي صندوق النقد العربي في اجتماعه السنوي الثالث عشر، إلى تنمية التجارة بين الدول العربية وتحقيق أهداف اتفاقية تيسير وتنمية التبادل التجاري بين الدول العربية، وفي سبيل ذلك يسعى البرنامج إلى توفير التمويل للتجارة بين الدول العربية وتزين القدرة التنافسية للمصدر العربي.
تم في عام 1989 خلال اجتماع مجلس محافظي الصندوق السنوي الثالث عشر الذي عقد في عمان، إقرار النظام الأساسي برنامج تمويل التجارة العربية، والاكتتاب بمبلغ 250 مليون دولار وهو ما يعادل نصف رأسمال البرنامج المصرح به، ويعتبر إقرار المجلس للنظام الأساسي بمثابة إشارة بالبدء للبرنامج للتحضير للمرحلة التالية المتعلقة بإنجاز المهام التي تمهد السبيل أمامه للشروع في عمليات تمويل التجارة العربية، حيث تنص المادة الرابعة والأربعون من النظام الأساسي على أن يبدأ نفاذ البرنامج وممارسة عملياته عند إقرار نظامه الأساسي من قبل مجلس محافظي صندوق النقد العربي.
ويتم التعامل مع برنامج تمويل التجارة العربية من خلال الوكالات الوطنية التي تعينها الدول العربية الأعضاء لذلك الغرض، حيث يوفر البرنامج خطوط ائتمان لهذه الوكالات تقوم من خلالها بإعادة تمويل الائتمان الذي تكون قد قدمته للمصدرين والمستوردين المتعاملين في التجارة العربية المؤهلة للتمويل من قبل البرنامج، إما مباشرة، أو بطريق غير مباشر عبر المؤسسات المصرفية الأخرى، وقد طلب الصندوق من المحافظين تسمية الوكالات الوطنية لدولهم لدى البرنامج، وقد قامت بعض الدول العربية بتسمية الوكالات الوطنية التي ستمثلها لدى البرنامج، وأوضح التقرير السنوي لعام 1989 أن صندوق النقد العربي يقدم معونة فنية للأجهزة النقدية المصرفية في الدول العربية الأعضاء. وتهدف المعونة الفنية كإحدى الوسائل المتاحة للصندوق للإسهام في إرساء خطوات التكامل الاقتصادي العربي ودفع عجلة التنمية في الدول الأعضاء والمعونة الفنية إلى:
• الإسهام في إعداد الكوادر ورفع كفاءة العاملين في الأجهزة النقدية والمالية العربية.
• إقامة دورات تدريبية في موضوعات مالية ونقدية متخصصة.
• تطوير أساليب إعداد البيانات النقدية والمالية وإجراء التحليلات والمناقشات بهدف المساعدة في رسم السياسات الاقتصادية.
• إقامة تعاون أوثق بين الصندوق والأجهزة النقدية والمالية والمصرفية في الدول الأعضاء.
• استمرار الاتصال وتبادل الخبرات فيما بين الدول الأعضاء.
حادي عشر – نشاط صندوق النقد العربي خلال الأعوام الأخيرة:
يعمل صندوق النقد العربي على تطوير وتوسيع نشاطه في المجالات التي حددتها اتفاقية إنشائه وعمل على ذلك خلال الأعوام الأخيرة في ظل المستجدات التي طرأت على الصعيدين الإقليمي والدولي. ومن خلال تقييم الأداء الاقتصادي للدول العربية خلال هذه الفترة نلاحظ ما يلي:
شهد نشاط صندوق النقد العربي خلال الأعوام الأخيرة (لا سيما الفترة بين 2024 ومطلع عام 2026) تحولاً نوعياً وتوسعاً ملحوظاً للتكيف مع التحديات الجيوسياسية العالمية، تذبذبات أسعار النفط، والضغوط التضخمية التي واجهتها الاقتصادات الإقليمية. وتزامناً مع ترتيبات احتفاله باليوبيل الذهبي ومرور 50 عاماً على تأسيسه في العاصمة أبوظبي، تركزت أنشطة الصندوق في المحاور الاستراتيجية التالية:
1. الدعم المالي والقروض وإعادة الهيكلة:
واصل الصندوق دوره كمصد أول لمواجهة اختلالات موازين المدفوعات ودعم برامج التصحيح الهيكلي. وبلغ إجمالي القروض التراكمية المقدمة للدول الأعضاء منذ التأسيس وحتى منتصف عام 2026 ما يربو على 11.8 مليار دولار أمريكي وُجهت لصالح 13 دولة عربية مستفيدة.
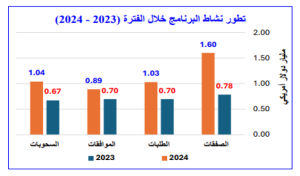
كذلك إعادة هيكلة ديون الدول المعسرة: برز الصندوق كركيزة أساسية لدعم الاستقرار الإقليمي من خلال قيادة مبادرات نوعية، كان أبرزها تنسيق عمليات إعادة هيكلة ديون جمهورية السودان لتمكينها من استعادة التوازن الاقتصادي. وفي مجال تمويل التجارة العربية واصل الصندوق عبر “برنامج تمويل التجارة العربية” دعم الصادرات والواردات البينية، حيث تجاوزت قيمة الصفقات الممولة سنوياً حاجز 1.033 مليار دولار أمريكي لتعزيز تنافسية المنتجات العربية في الأسواق.
2. توسيع منصة “بُنى” للمدفوعات العربية المشتركة:
استحوذت منصة مؤسسة بنى (Buna) على حيز استراتيجي كبير من نشاط الصندوق الأخير. وجرى تحديث وتطوير إطار الحوكمة المؤسسية للمنصة لتوسيع نطاق ربط الأنظمة المصرفية العربية البينية ومقاصة وتسوية المدفوعات الفورية. ونجحت المنصة في ربط المزيد من المصارف المركزية والتجارية العربية بشركائها الدوليين، لتقليص تكلفة التحويلات المالية وزيادة سرعة تدفق رؤوس الأموال عبر الحدود بأمان ووثوقية عالية.
3. الشراكات الفكرية والرقابة على الأسواق المالية:
تحول الصندوق بشكل متسارع ليصبح “شريكاً فكرياً ومؤسسياً” لصناع القرار الاقتصادي في المنطقة: ليتمكن من مراقبة الأسواق المالية وأخذ يُصدر دورياً النشرة الشهرية لأسواق المال العربية، والتي ترصد أداء البورصات والأسواق التي بلغت قيمتها السوقية المجمعة قرابة 4.42 تريليون دولار أمريكي لمساعدة المستثمرين وصناع السياسات على التعامل مع تحديات انخفاض أسعار النفط والمخاطر السياسية. وأكد على تبني التكنولوجيا والذكاء الاصطناعي حيث شكل فريق عمل متخصص بالذكاء الاصطناعي في القطاع المالي، لدراسة أثر الأنظمة الرقمية الحديثة على كفاءة الخدمات المصرفية والحد من الجرائم المالية والسيبرانية.
واستمر الصندوق في قيادة الجهود البحثية لإصدار تقارير مشتركة كالتقرير الاقتصادي العربي الموحد وتقرير الاستقرار المالي في الدول العربية بالتعاون مع جهات ومؤسسات عربية أخرى.
النشاط الاستثماري لصندوق النقد العربي:
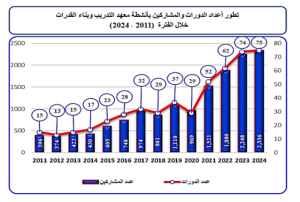
منذ تأسيسه، قدم الصندوق أكثر من 11 مليار دولار أمريكي كتمويل لدعم الاستقرار الاقتصادي والمالي. كما قدم أكثر من 400 برنامج تدريبي استفاد منه أكثر من 20,000 مشارك من جميع أنحاء العالم العربي، مما ساعد في توسيع فرص النمو والتطور وتعزيز التعاون والتكامل بين الاقتصادات العربية.
“مع دخول الصندوق عقده السادس، نتطلع إلى البناء على خمسة عقود من الإنجازات والشروع في مرحلة جديدة تعزز دوره وتعزز قدرته على تلبية الأولويات والاحتياجات المتغيرة للدول الأعضاء، مع الاستجابة الفعالة للتحولات السريعة التي تعيد تشكيل الاقتصاد العالمي. “خلال هذه الرحلة الطويلة من التعاون المالي والاقتصادي العربي المشترك، عزز الصندوق مكانته كمنظمة مالية عربية إقليمية رائدة وشريك موثوق لدوله الأعضاء”.
تضع استراتيجية الصندوق الجديدة الاستدامة والابتكار والتحول الرقمي والشمول المالي وتطوير القدرات في مقدمة المرحلة التالية من التحول. ستعزز هذه الأولويات مرونة وتنافسية الاقتصادات العربية، وتعزز قدرتها على مواجهة التحديات واغتنام الفرص، وتدعم النمو الأكثر استدامة وشمولية.
كما يشمل النشاط الاستثماري لصندوق النقد العربي عمليات عديدة أهمها:
• توظيف موارده الذاتية في نشاط قبول الودائع من المصارف المركزية ومؤسسات النقد والمالية العربية واستثمارها حيث حافظ الصندوق على مستوى أرصدة عالية لهذا النشاط ليعكس استمرار ثقة الدول الأعضاء في الصندوق.
• إدارة استثمارات أموال برنامج تمويل التجارة العربية، والأموال المجمعة في الحساب الموحد للمنظمات العربية المتخصصة وأموال صندوق تقاعد العاملين بالصندوق، بالإضافة إلى إدارة محافظ السندات لصالح الدول الأعضاء.
• اتباع سياسة استثمارية محافظة أسهمت في حماية رأس المال المستثمر وحققت عوائد إيجابية على المستوى مع المحافظة على نسب متدنية من المخاطر الاستثمارية.
• واصل صندوق النقد العربي تقديم العون الفني اللازم للمصارف المركزية العربية من خلال المبادرات المشتركة بالتعاون مع المؤسسات الدولية ذات الصلة وفقاً لما يلي:
• تقديم المشورة الفنية لكل من المملكة الأردنية الهاشمية ودولة قطر والمملكة المغربية وذلك على صعيد مبادرة تطوير نظم الاستعلام الائتماني ومركزيات المخاطر.
• تقديم المشورة الفنية لكل من دولة الإمارات العربية المتحدة والمملكة المغربية فيما يتعلق بمبادرة تطوير نظم الإقراض المضمون.
• باشر الصندوق تقديم المشورة الفنية في إطار مبادرة تطوير قطاع التمويل العقاري في الدول العربية والتي أطلقها الصندوق خلال عام 2012، حيث تم تقديم المشورة في هذا المجال إلى المملكة الأردنية الهاشمية.
• تقديم المشورة لكل من دولة الكويت والجمهورية التونسية والمملكة الأردنية الهاشمية في إطار مبادرة “تطوير أسواق الدين في الدول العربية”.
• استمر الصندوق بنشاطه في توفير المعلومات والبيانات المتعلقة بأداء أسواق المال العربية. وباشر هذا العام إلى جانب إصدار النشرات الفصلية إصدار تقرير سنوي عن أداء هذه الأسواق يتضمن تحليلاً شاملاً لهذا الأداء. كما استمر الصندوق بالعمل على إعداد وإصدار التقرير الاقتصادي العربي الموحد، بالتعاون والتنسيق مع المنظمات العربية والإقليمية والدولية. وشارك في الاجتماعات الوزارية الدورية للمجلس الاقتصادي والاجتماعي.
• يواصل الصندوق تعاونه مع المؤسسات والمنظمات الدولية والبنوك المركزية العالمية، في إطار أنشطة مبادرات تطوير القطاع المالي المختلفة. وتم إطلاق مبادرة جديدة للتعاون الفني مع البنك الدولي لتطوير قطاع التمويل العقاري في الدول العربية لتضاف إلى المبادرات الأخرى القائمة. كذلك قام بالتوقيع على مذكرة تفاهم مع البنك الأوروبي للإنشاء والتعمير، تهدف إلى تعزيز التعاون بين المؤسستين في مجال أسواق المال وتمويل التجارة.
وفي ضوء التطورات الاقتصادية والسياسية العالمية، قام صندوق النقد العربي بالعديد من النشاطات أهمها:
• تقديم الدعم المادي بالشكل السريع وبالقدر الذي تسمح به الموارد المتاحة لديه، من خلال النوافذ الاقراضية المتعددة للصندوق ومن خلال الدعم الذي يقدمه برنامج تمويل التجارة العربية للمصدرين والمستوردين في الدول العربية.
• تنفيذ البرامج التدريبية لتعزيز القدرات البشرية والمؤسسية في الدول الأعضاء.
• توفير المساعدة والدعم الفني اللازم للدول الأعضاء في المجالات المختلفة، للتغلب على المشكلات الاقتصادية التي تواجهها.
• تقديم العون الفني اللازم للمصارف المركزية العربية من خلال المبادرات المشتركة بالتعاون مع المؤسسات الدولية ذات الصلة.
4. بناء القدرات البشرية والتدريب التخصصي:
عبر معهد التدريب وبناء القدرات التابع للصندوق، تم رفع وتيرة التأهيل المهني للكوادر العربية الرسمية في وزارات المالية، التخطيط، والبنوك المركزية. ونجح الصندوق في تأهيل أكثر من 17 ألف متدرب مستفيد من الكفاءات العربية منذ تفعيل برامجه التدريبية المكثفة. كما ينظم المعهد عشرات الورش والندوات السنوية التخصصية (مثل اجتماعات “فريق عمل الاستقرار المالي العربي” ومبادرات “عربستات” الإحصائية) لنقل الخبرات المباشرة بالتعاون مع مؤسسات دولية كبنك التسويات الدولية (BIS) ولجنة بازل.
استمر الصندوق في الاضطلاع بمهام أمانة مجلس محافظي البنوك المركزية ومؤسسات النقد العربية والأمانة الفنية لمجلس وزراء المالية العرب. وشارك الصندوق في فعاليات الاجتماعات الدورية لصندوق النقد والبنك الدوليين، بما تضمن حضور اجتماعات لجنة التنمية واجتماعات مجموعة الأربعة والعشرين، والمشاركة في الاجتماعات الوزارية للمجموعة العربية مع كل من رئيس البنك الدولي ومدير عام صندوق النقد الدولي، إلى جانب المشاركة في الاجتماع الوزاري لمبادرة “دوفييل” للشراكة من أجل التنمية. كما واصل الصندوق تعاونه مع بنك التسويات الدولية ولجنة بازل واللجنة الدولية لنظم الدفع، وشارك في الاجتماعات الدولية الخاصة بها. ومن جهة أخرى، وفي مجال اهتمامه المتواصل بتشجيع وتنمية المبادلات التجارية بين الدول العربية، واستمر الصندوق في تقديم خدماته المتخصصة لبرنامج تمويل التجارة العربية، والمتعلقة بالشؤون القانونية والإدارية والتدقيق الداخلي، بالإضافة إلى إدارة ومتابعة محافظه الاستثمارية.
“وإذا أمعنّا النظر في أحوال الدول العربية في الوقت الحاضر، واستشرفنا ما يمكن أن يسهم به الصندوق في المستقبل القريب في تحسين تلك الأحوال وتوجيهها، بما يتفق والطموحات والآمال التي أوحت بفكرة إنشاء الصندوق منذ البداية، فإننا نجد أن حاجات الدول العربية التي تتسم بأولوية خاصة تنضوي تحت أربع مجموعات: أولها أنها بحاجة إلى ما يساند جهودها لعلاج الاختلالات الاقتصادية التي تعيق مسيرة التنمية، وثانيها توثيق العلاقات وزيادة الترابطات الاقتصادية فيما بينها، وثالثها توفير المزيد من الوسائل والسبل التي يمكن من خلالها تعبئة مدخراتها على المستويين الوطني والعربي لدعم التنمية في إطار تكاملي، ورابعها تعزيز التعاون والتنسيق بين السياسات الاقتصادية، وعلى الأخص فيما يتعلق بالتنسيق النقدي والمالي”.
يواصل الصندوق إصدار التقرير السنوي للصندوق باللغتين العـربية والإنكليزية، يتضمن عرضاً لأهم أنشطة الصندوق وفي مقدمتها نشاط الإقراض، والاستثمارات، وأسواق الأوراق المالية العـربية والمعـونات الفنية، كما يتضمن نشاطات معهد السياسات الاقتصادية وملخصاً لنشاط أمانة مجلس محافظي البنوك المركزية والتعاون مع المنظمات العـربية والإقليمية الدولية. ويحتوي التقرير على حزمة كاملة للبيانات المالية الموحدة للصندوق ومؤسسته التابعة برنامج تمويل التجارة العربية وتقرير مدقـقي الحسابات المستقلين.
الصندوق مستمر بإصدار التقارير والنشرات والبحوث والدراسات حيث أصدر العدد الأول من نشرة “إحصاءات تنافسية التجارة الخارجية للدول العربية”، والتي تهتم بعرض موقف الدول العربية في مؤشرات التنافسية المختلفة. وعدد من الدراسات وأوراق العمل التي اهتمت ببحث الموضوعات الاقتصادية المهمة للدول الأعضاء ومن بينها موضوع الاستقرار الاقتصادي ودعم النمو الشامل وسبل توسيع فرص النفاذ للتمويل وتمويل التجارة العربية وتنافسية الصادرات السلعية والإصلاح المالي. ويتعاون الصندوق مع الدول الأعضاء، والمنظمات العربية والإقليمية والدولية في تبادل الخبرات والمعونة الفنية وتنظيم الدورات التدريبية في مجال النقود والمصارف والأجهزة المالية.